Meer tijd voor kopers neemt de dubbele woonlasten niet weg
Het hoge aantal inschrijvingen voor het webinar onderstreept volgens Polman de behoefte aan kennis op dit gebied. Nieuwbouw vraagt immers om overzicht over het hele woontraject. De hypotheek en het bouwdepot hangen samen met de verkoop van de bestaande woning, overbrugging, dubbele lasten en meerwerk. Bovendien kan tijdens een vertraagde bouwperiode ook de persoonlijke situatie van de koper veranderen. De adviseur brengt die samenhang in beeld. “En dat is nogal wat”, zegt Polman. “Daar willen we dan in ondersteunen.”
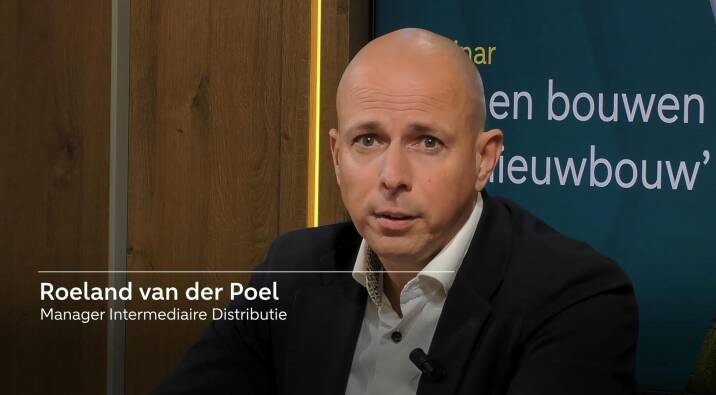
Het webinar is hier terug te kijken:
https://intermediair.abnamro.nl/nieuwbouw
Een ander aandachtspunt is de rentevergoeding over het bouwdepot. Die geldt volgens de toelichting tijdens het webinar maximaal dertig maanden, ook als het depot langer loopt. Bij meerdere leningdelen wordt de vergoeding gebaseerd op de gewogen gemiddelde rente. Een langer beschikbaar bouwdepot betekent dus niet dat ook de rentevergoeding de volledige bouwperiode doorloopt.
Ook bij toepassing van de eerder beschreven regeling om de bestaande hypotheek tijdelijk naar aflossingsvrij om te zetten, blijft rekenen noodzakelijk. Tijdens het webinar werd toegelicht dat de bestaande renteafspraak bij deze regeling plaatsmaakt voor een variabele rente. Het voordeel van de wegvallende aflossing kan daardoor worden beperkt of tenietgedaan door een hogere rente.
Kijkers vroegen onder meer of een afbouwgarantie altijd verplicht is. Bij projectbouw is dat het uitgangspunt, maar via de Nieuwbouwdesk kan vooraf worden beoordeeld of een project zonder reguliere afbouwgarantie toch financierbaar is. Ook kwam de vraag of transformatiebouw onder nieuwbouw valt. Standaard is dat bij ABN AMRO niet het geval, maar een beoordeling als nieuwbouw is in bepaalde situaties wel mogelijk. Het advies van de specialisten: leg dergelijke projecten vroegtijdig voor.
Er werd ook toegelicht waarom beoordeling op projectniveau helpt. Voorheen kon bij een volgende koper in hetzelfde project opnieuw overleg nodig zijn over bijvoorbeeld het ontbreken van een afbouwgarantie. Via de Nieuwbouwdesk worden die projectkenmerken in samenhang beoordeeld. Zo ontstaat vooraf duidelijkheid over de financierbaarheid van het project. De bank beoordeelt de hypotheekaanvraag van iedere koper nog wel afzonderlijk.
Dat de betaalbaarheid van nieuwbouw zorgen oproept, bleek tijdens het ABN AMRO-webinar ‘Samen bouwen aan nieuwbouw’ op 12 november. Van de deelnemers die de poll invulden, was 82 procent het eens met de stelling dat nieuwbouwwoningen voor steeds meer woningzoekenden onbereikbaar worden.
De besproken praktijkvoorbeelden lieten zien hoe belangrijk het is om de financiering zorgvuldig door te rekenen. Zo kan een overbruggingslening met een lagere variabele rente bij de toetsing toch ongunstiger uitpakken dan een rente die één jaar vaststaat. Bij een variabele overbruggingsrente rekent ABN AMRO voor de toetsing namelijk met een opslag van één procentpunt. De daadwerkelijk te betalen rente is dus niet de enige factor die bepaalt hoeveel financiële ruimte een klant voor dubbele lasten moet aantonen.
Naast de Nieuwbouwdesk volgt binnenkort toegang tot de data van Cobouw Bouwberichten. Adviseurs die met ABN AMRO samenwerken kunnen daarmee zien welke projecten in hun regio zijn aangevraagd, vergund of in ontwikkeling zijn en welke ontwikkelaars en makelaars daarbij betrokken zijn.
Die informatie biedt ook aanknopingspunten voor het advieskantoor. Een adviseur kan op basis van die kennis eerder contact leggen met betrokken partijen en al tijdens de oriëntatie van kopers een rol spelen. Heeft een project afwijkende kenmerken, dan kan de adviseur die vervolgens met de Nieuwbouwdesk bespreken.
Dat overleg vindt inmiddels ook op projectniveau plaats. Adviseurs leggen nieuwbouwprojecten uit hun regio voor om te weten of ABN AMRO daarin kan financieren. Daarmee kunnen zij hun dienstverlening eerder voorbereiden. De desk is tegelijkertijd bedoeld voor adviseurs die maar af en toe een nieuwbouwaanvraag behandelen en behoefte hebben aan specialistische ondersteuning.
Vroegtijdig overleg geeft eerder zicht op de financierbaarheid
Om adviseurs daarbij te ondersteunen, heeft ABN AMRO gespecialiseerde acceptanten samengebracht in een Nieuwbouwdesk. Zij zijn rechtstreeks bereikbaar voor vragen die adviseurs hebben over individuele aanvragen, acceptatievoorwaarden en afwijkende nieuwbouwprojecten. Dat kan bijvoorbeeld gaan om zelfbouw, collectief particulier opdrachtgeverschap of een project zonder reguliere afbouwgarantie.
De meerwaarde van de Nieuwbouwdesk zit volgens Polman vooral in vroegtijdig overleg. Welke kenmerken maken een project lastig te financieren? Welke informatie is nodig om het te beoordelen? Welke mogelijkheden zijn er om, eventueel met aanvullende maatregelen, toch tot financiering te komen? Door dat vooraf te bespreken, kan een adviseur eerder duidelijkheid krijgen over de haalbaarheid.
Extra tijd verkleint de kans dat de financiering tijdens de bouw tegen een einddatum aanloopt, maar neemt de financiële gevolgen van een vertraging niet weg. Overbruggingslening, dubbele woonlasten en meerwerk kunnen samen een aanzienlijke last voor de koper vormen. Ook uit de eerste reacties van adviseurs op de aangekondigde verruimingen blijkt dat dit een aandachtspunt blijft, vertelt Polman.
Voor bestaande hypotheekklanten biedt ABN AMRO binnen het woonbeleid een mogelijkheid om die dubbele lasten tijdelijk te verlagen. Onder voorwaarden kan de lopende ABN AMRO-hypotheek volledig worden omgezet naar aflossingsvrij, als deze maximaal 75 procent van de woningwaarde van de huidige woning bedraagt en de looptijd wordt ingekort tot maximaal drie jaar. Ook de nieuwbouwwoning moet bij ABN AMRO worden gefinancierd. De regeling is niet geschikt voor klanten die de Verhuisregeling gebruiken of bij wie de bestaande of nieuwe hypotheek onder NHG valt. De overige voorwaarden staan in de Kredietgids.
Bij starters ligt de kwetsbaarheid weer anders. Zij hebben doorgaans geen overwaarde om op terug te vallen en zijn gevoelig voor rente- en prijsschommelingen. Meerwerk en een langere bouwperiode kunnen de beschikbare middelen verder onder druk zetten. Polman benadrukt daarom het belang van een goede buffer en begeleiding door de adviseur om starters op de woningmarkt te ontzorgen, ook voor het scenario waarin de bouw anders verloopt dan gepland.
‘De bouwpraktijk houdt zich niet altijd aan de oorspronkelijke planning’
Het signaal dat ABN AMRO vanuit de markt terugkrijgt is volgens Polman duidelijk: langere doorlooptijden en onzekerheid over de aankoop of beschikbaarheid van een te financieren woning hebben een structureler karakter gekregen. “De bouwpraktijk houdt zich niet altijd aan de oorspronkelijke planning.” Het hypotheekbeleid moet daar volgens Polman beter op aansluiten. Daarom heeft ABN AMRO de offertegeldigheid van de Budget Hypotheek verlengd van twaalf naar achttien maanden, gerekend vanaf de datum van het renteaanbod. Daarvoor worden geen verlengingskosten gerekend. Kopers krijgen zo meer tijd tot het passeren bij de notaris.
Ook de looptijd van het bouwdepot wordt vanaf januari 2027 verruimd van 36 naar maximaal 48 maanden. Voor individuele bijzondere projecten is een langere termijn bespreekbaar. De verruiming geldt ook automatisch voor klanten die in december 2026 een actief bouwdepot hebben. Bij aanvragen vóór 14 december 2026 kan de offerte nog de huidige looptijd vermelden. Zodra de lening passeert, gelden automatisch de nieuwe termijnen.
Auteur Alex Klein
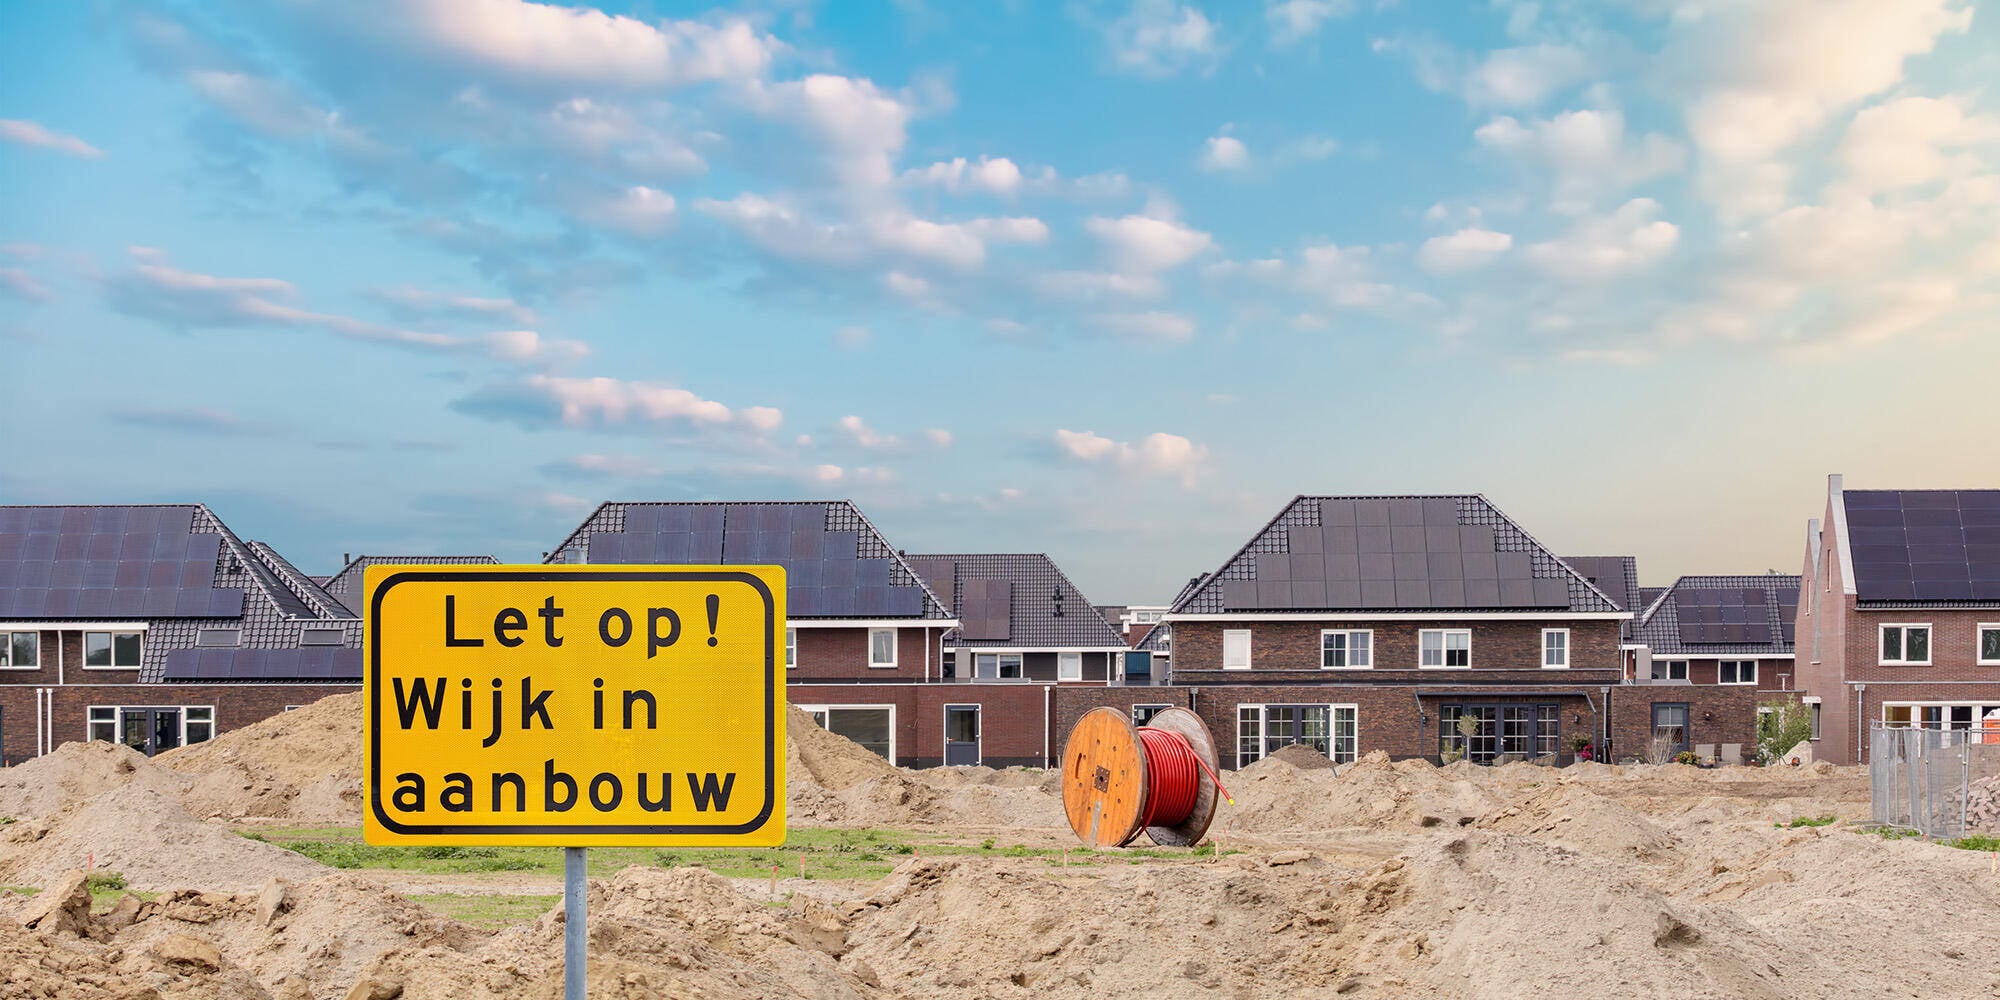
Wanneer verkoop je je huidige woning als de opleverdatum van je nieuwe huis steeds verschuift? Hoeveel financiële ruimte heb je als de bouw maanden langer duurt? Voor kopers van nieuwbouwwoningen zijn dat lastige afwegingen. Bouwvertragingen en problemen rond netcongestie maken het moeilijker om de verhuizing en de financiering te plannen. Wie te vroeg verkoopt, heeft mogelijk tijdelijk geen woning. Wie wacht, kan langer met dubbele lasten blijven zitten.
Die onzekerheid is volgens Polman de afgelopen twee jaar toegenomen. ABN AMRO ziet en hoort de gevolgen daarvan terug in hypotheekaanvragen en gesprekken met adviseurs. Waar de beschikbare termijnen jarenlang doorgaans voldoende waren, knellen die nu vaker.
Een nieuwbouwwoning die later wordt opgeleverd zet ook de financiering onder druk. De hypotheekofferte dreigt te verlopen, het bouwdepot loopt af en dubbele woonlasten duren langer dan voorzien. ABN AMRO verruimt daarom de voorwaarden en introduceert een Nieuwbouwdesk voor adviseurs. Karin Polman, directeur Hypotheken Intermediair, over de noodzaak van meer speelruimte en vroegtijdig overleg.
Als de bouw vertraagt, beweegt ABN AMRO mee
Dat overleg vindt inmiddels ook op projectniveau plaats. Adviseurs leggen nieuwbouwprojecten uit hun regio voor om te weten of ABN AMRO daarin kan financieren. Daarmee kunnen zij hun dienstverlening eerder voorbereiden. De desk is tegelijkertijd bedoeld voor adviseurs die maar af en toe een nieuwbouwaanvraag behandelen en behoefte hebben aan specialistische ondersteuning.
Vroegtijdig overleg geeft eerder zicht op de financierbaarheid
Om adviseurs daarbij te ondersteunen, heeft ABN AMRO gespecialiseerde acceptanten samengebracht in een Nieuwbouwdesk. Zij zijn rechtstreeks bereikbaar voor vragen die adviseurs hebben over individuele aanvragen, acceptatievoorwaarden en afwijkende nieuwbouwprojecten. Dat kan bijvoorbeeld gaan om zelfbouw, collectief particulier opdrachtgeverschap of een project zonder reguliere afbouwgarantie.
De meerwaarde van de Nieuwbouwdesk zit volgens Polman vooral in vroegtijdig overleg. Welke kenmerken maken een project lastig te financieren? Welke informatie is nodig om het te beoordelen? Welke mogelijkheden zijn er om, eventueel met aanvullende maatregelen, toch tot financiering te komen? Door dat vooraf te bespreken, kan een adviseur eerder duidelijkheid krijgen over de haalbaarheid.
‘De bouwpraktijk houdt zich niet altijd aan de oorspronkelijke planning’
Extra tijd verkleint de kans dat de financiering tijdens de bouw tegen een einddatum aanloopt, maar neemt de financiële gevolgen van een vertraging niet weg. Overbruggingslening, dubbele woonlasten en meerwerk kunnen samen een aanzienlijke last voor de koper vormen. Ook uit de eerste reacties van adviseurs op de aangekondigde verruimingen blijkt dat dit een aandachtspunt blijft, vertelt Polman.
Voor bestaande hypotheekklanten biedt ABN AMRO binnen het woonbeleid een mogelijkheid om die dubbele lasten tijdelijk te verlagen. Onder voorwaarden kan de lopende ABN AMRO-hypotheek volledig worden omgezet naar aflossingsvrij, als deze maximaal 75 procent van de woningwaarde van de huidige woning bedraagt en de looptijd wordt ingekort tot maximaal drie jaar. Ook de nieuwbouwwoning moet bij ABN AMRO worden gefinancierd. De regeling is niet geschikt voor klanten die de Verhuisregeling gebruiken of bij wie de bestaande of nieuwe hypotheek onder NHG valt. De overige voorwaarden staan in de Kredietgids.
Bij starters ligt de kwetsbaarheid weer anders. Zij hebben doorgaans geen overwaarde om op terug te vallen en zijn gevoelig voor rente- en prijsschommelingen. Meerwerk en een langere bouwperiode kunnen de beschikbare middelen verder onder druk zetten. Polman benadrukt daarom het belang van een goede buffer en begeleiding door de adviseur om starters op de woningmarkt te ontzorgen, ook voor het scenario waarin de bouw anders verloopt dan gepland.
Dat de betaalbaarheid van nieuwbouw zorgen oproept, bleek tijdens het ABN AMRO-webinar ‘Samen bouwen aan nieuwbouw’ op 12 november. Van de deelnemers die de poll invulden, was 82 procent het eens met de stelling dat nieuwbouwwoningen voor steeds meer woningzoekenden onbereikbaar worden.
De besproken praktijkvoorbeelden lieten zien hoe belangrijk het is om de financiering zorgvuldig door te rekenen. Zo kan een overbruggingslening met een lagere variabele rente bij de toetsing toch ongunstiger uitpakken dan een rente die één jaar vaststaat. Bij een variabele overbruggingsrente rekent ABN AMRO voor de toetsing namelijk met een opslag van één procentpunt. De daadwerkelijk te betalen rente is dus niet de enige factor die bepaalt hoeveel financiële ruimte een klant voor dubbele lasten moet aantonen.
Naast de Nieuwbouwdesk volgt binnenkort toegang tot de data van Cobouw Bouwberichten. Adviseurs die met ABN AMRO samenwerken kunnen daarmee zien welke projecten in hun regio zijn aangevraagd, vergund of in ontwikkeling zijn en welke ontwikkelaars en makelaars daarbij betrokken zijn.
Die informatie biedt ook aanknopingspunten voor het advieskantoor. Een adviseur kan op basis van die kennis eerder contact leggen met betrokken partijen en al tijdens de oriëntatie van kopers een rol spelen. Heeft een project afwijkende kenmerken, dan kan de adviseur die vervolgens met de Nieuwbouwdesk bespreken.
Kijkers vroegen onder meer of een afbouwgarantie altijd verplicht is. Bij projectbouw is dat het uitgangspunt, maar via de Nieuwbouwdesk kan vooraf worden beoordeeld of een project zonder reguliere afbouwgarantie toch financierbaar is. Ook kwam de vraag of transformatiebouw onder nieuwbouw valt. Standaard is dat bij ABN AMRO niet het geval, maar een beoordeling als nieuwbouw is in bepaalde situaties wel mogelijk. Het advies van de specialisten: leg dergelijke projecten vroegtijdig voor.
Er werd ook toegelicht waarom beoordeling op projectniveau helpt. Voorheen kon bij een volgende koper in hetzelfde project opnieuw overleg nodig zijn over bijvoorbeeld het ontbreken van een afbouwgarantie. Via de Nieuwbouwdesk worden die projectkenmerken in samenhang beoordeeld. Zo ontstaat vooraf duidelijkheid over de financierbaarheid van het project. De bank beoordeelt de hypotheekaanvraag van iedere koper nog wel afzonderlijk.
Een ander aandachtspunt is de rentevergoeding over het bouwdepot. Die geldt volgens de toelichting tijdens het webinar maximaal dertig maanden, ook als het depot langer loopt. Bij meerdere leningdelen wordt de vergoeding gebaseerd op de gewogen gemiddelde rente. Een langer beschikbaar bouwdepot betekent dus niet dat ook de rentevergoeding de volledige bouwperiode doorloopt.
Ook bij toepassing van de eerder beschreven regeling om de bestaande hypotheek tijdelijk naar aflossingsvrij om te zetten, blijft rekenen noodzakelijk. Tijdens het webinar werd toegelicht dat de bestaande renteafspraak bij deze regeling plaatsmaakt voor een variabele rente. Het voordeel van de wegvallende aflossing kan daardoor worden beperkt of tenietgedaan door een hogere rente.
Het hoge aantal inschrijvingen voor het webinar onderstreept volgens Polman de behoefte aan kennis op dit gebied. Nieuwbouw vraagt immers om overzicht over het hele woontraject. De hypotheek en het bouwdepot hangen samen met de verkoop van de bestaande woning, overbrugging, dubbele lasten en meerwerk. Bovendien kan tijdens een vertraagde bouwperiode ook de persoonlijke situatie van de koper veranderen. De adviseur brengt die samenhang in beeld. “En dat is nogal wat”, zegt Polman. “Daar willen we dan in ondersteunen.”
Het webinar is hier terug te kijken:
https://intermediair.abnamro.nl/nieuwbouw
Auteur Alex Klein
Wanneer verkoop je je huidige woning als de opleverdatum van je nieuwe huis steeds verschuift? Hoeveel financiële ruimte heb je als de bouw maanden langer duurt? Voor kopers van nieuwbouwwoningen zijn dat lastige afwegingen. Bouwvertragingen en problemen rond netcongestie maken het moeilijker om de verhuizing en de financiering te plannen. Wie te vroeg verkoopt, heeft mogelijk tijdelijk geen woning. Wie wacht, kan langer met dubbele lasten blijven zitten.
Die onzekerheid is volgens Polman de afgelopen twee jaar toegenomen. ABN AMRO ziet en hoort de gevolgen daarvan terug in hypotheekaanvragen en gesprekken met adviseurs. Waar de beschikbare termijnen jarenlang doorgaans voldoende waren, knellen die nu vaker.
Meer tijd voor kopers neemt de dubbele woonlasten niet weg
Het signaal dat ABN AMRO vanuit de markt terugkrijgt is volgens Polman duidelijk: langere doorlooptijden en onzekerheid over de aankoop of beschikbaarheid van een te financieren woning hebben een structureler karakter gekregen. “De bouwpraktijk houdt zich niet altijd aan de oorspronkelijke planning.” Het hypotheekbeleid moet daar volgens Polman beter op aansluiten. Daarom heeft ABN AMRO de offertegeldigheid van de Budget Hypotheek verlengd van twaalf naar achttien maanden, gerekend vanaf de datum van het renteaanbod. Daarvoor worden geen verlengingskosten gerekend. Kopers krijgen zo meer tijd tot het passeren bij de notaris.
Ook de looptijd van het bouwdepot wordt vanaf januari 2027 verruimd van 36 naar maximaal 48 maanden. Voor individuele bijzondere projecten is een langere termijn bespreekbaar. De verruiming geldt ook automatisch voor klanten die in december 2026 een actief bouwdepot hebben. Bij aanvragen vóór 14 december 2026 kan de offerte nog de huidige looptijd vermelden. Zodra de lening passeert, gelden automatisch de nieuwe termijnen.
Een nieuwbouwwoning die later wordt opgeleverd zet ook de financiering onder druk. De hypotheekofferte dreigt te verlopen, het bouwdepot loopt af en dubbele woonlasten duren langer dan voorzien. ABN AMRO verruimt daarom de voorwaarden en introduceert een Nieuwbouwdesk voor adviseurs. Karin Polman, directeur Hypotheken Intermediair, over de noodzaak van meer speelruimte en vroegtijdig overleg.
Als de bouw vertraagt, beweegt ABN AMRO mee