Auteur Alex Klein
Een andere belangrijke mijlpaal voor ING is de migratie naar Stater. Die vraagt achter de schermen veel aandacht en moet de bank een toekomstbestendig platform bieden. Dat stelt ING in staat om meer wensen van adviseurs in te vullen. Als concreet voorbeeld noemt Degen meer mogelijkheden voor het aantal leningdelen. Daarnaast wil ING hypotheekoplossingen, onder meer voor ondernemers, verder verbeteren en zorgen dat adviseurs met hun vragen direct bij de juiste expert terechtkomen.
Bij ING is de blik niet alleen op de migratie gericht. Degen wil in 2027 samen met Jeroen Prevo het land in voor een aantal rondetafelsessies met intermediairs. “Hier willen we echt verder kijken dan de dag van morgen. We willen met intermediairs in gesprek over de toekomst van de hypotheekmarkt en de rol die we hierin beide spelen. Over welke ontwikkelingen de hypotheekmarkt de komende vijf jaar zullen veranderen en over wat klanten en adviseurs daarvoor nodig hebben.”
Dit moet voorkomen dat ING na de migratie vooral het verleden heeft overgezet. Het nieuwe platform moet ruimte bieden voor de vragen van morgen. “Vergrijzing, pensioenontwikkelingen, verduurzaming en funderingsrisico's veranderen de adviespraktijk. Ook tijdens de looptijd wordt begeleiding belangrijker.”
Voor Degen komt alles uiteindelijk samen bij de klant die met vertrouwen een keuze kan maken. Investeringen in technologie en de samenwerking met adviseurs moeten daaraan bijdragen. “We willen die zekerheid eerder in het proces bieden, zodat er ruimte ontstaat voor het bredere gesprek tussen klant en adviseur. Niet snelheid op zichzelf is de maatstaf, maar de vraag of we mensen helpen om ook voor de lange termijn de juiste keuze te maken.”
De waardering voor de huidige aanpak bleek tijdens HypoVak, waar ING de Gouden Lotus Award First Time Right won. Adviseurs noemden onder meer de duidelijke en beperkte opvraag van stukken, het gebruik van brondata en het meedenken bij onduidelijkheden. Ook won ING bij de grote hypotheekverstrekkers de Gouden Lotus Award Datagedreven werken, een initiatief van InFinance en HDN, voor het gebruik van brondata in het hypotheekproces.
Degen is blij met die erkenning, maar verbindt die direct aan de dagelijkse praktijk. “First Time Right vraagt iets van beide partijen. Wij moeten duidelijk maken wat nodig is, de adviseur moet de juiste informatie aanleveren. Hoe duidelijker en voorspelbaarder wij zijn, hoe makkelijker het voor het intermediair wordt. First Time Right is een middel om de time-to-yes te verkorten, waardoor de klant eerder zekerheid heeft.”
Daarom blijft brondata voor ING een prioriteit. Hypotheekstart speelt een belangrijke rol in het digitaliseren van de aanvraag. Degen: “Bij het vereenvoudigen van processen hoeft niet iedere verbetering een nieuwe stap of toepassing te zijn. Soms is de beste innovatie niet iets makkelijker maken, maar iets verwijderen.” Hij juicht toe dat ook andere geldverstrekkers en softwareleveranciers brondata steeds meer omarmen. “Breder gebruik in de keten helpt uiteindelijk iedereen.”
Binnen ING krijgt AI vooral een rol achter de schermen, bij de beoordeling van aanvragen. Daarbij heeft een medewerker altijd het laatste woord, benadrukt Degen. AI helpt om het dossier voor te bereiden, zodat de binnendienst gerichter aan de slag kan. “Vergelijkbare aanvragen moeten op een consistente en efficiënte manier worden behandeld.”
Met AI wil ING juist moeilijkere aanvragen op een voorspelbaardere manier beoordelen. Een ingewikkelder fiscaal verleden, bijzonderheden aan het onderpand of een afwijkende leenconstructie kunnen ervoor zorgen dat een dossier niet rechtstreeks door het standaardproces loopt. Daar wil de hypotheekverstrekker het verschil maken. Degen: “Vooral bij die aanvragen hebben klanten en intermediairs behoefte aan sneller duidelijkheid.”
Een algemene belofte van een akkoord binnen een vast aantal minuten doet Degen niet. Wel wil hij de tijd tot een antwoord verkorten en de voorspelbaarheid vergroten.
Afwachten is voor Degen bij AI geen optie. “Bij AI moet je nu investeren om te kunnen leren, maar wel gericht. Wij geloven dat juist bij complexere aanvragen veel potentie ligt.”
AI verandert dat gesprek eveneens. Klanten zoeken zelf informatie, leggen vragen voor aan een chatbot en nemen de antwoorden mee naar hun adviseur. Degen ziet de beperking daarvan. “AI is op dit moment eigenlijk de fijnste adviseur die er is, omdat hij je altijd gelijk geeft. Bij financiële keuzes moeten we voorzichtig omgaan met die bevestigende houding van AI.”
Tegelijkertijd vindt hij het naïef om te denken dat AI het klantgedrag niet verandert. Klanten kunnen beter voorbereid aan tafel komen en gerichtere vragen stellen, ook al klopt misschien niet alles wat zij online hebben gevonden. “Het biedt de adviseur aanknopingspunten om risico's en betaalbaarheid verder uit te diepen en de persoonlijke situatie centraal te stellen”, aldus Degen.
AI betekent volgens Degen niet het einde van persoonlijk advies. Die voorspelling klonk eerder ook bij execution only. Bovendien ziet hij juist bij starters een behoefte aan begeleiding, ondanks het beeld dat jonge mensen alles digitaal willen regelen. De waarde van persoonlijk advies ligt volgens hem vooral in het toetsen of de klant zijn keuzes echt overziet. “Uiteindelijk gaat het erom dat je iemand in de ogen kijkt en ziet of de klant de keuzes ook echt begrijpt.”
Dat persoonlijke advies gaat volgens Degen steeds vaker over meer dan de hypotheek alleen. Ook verduurzaming, toekomstige risico's en vermogensplanning krijgen een plek in het gesprek. De hypotheek is voor veel huishoudens immers nauw verbonden met hun (toekomstige) financiële positie. Funderings- en klimaatrisico's zijn en blijven actueel. Daarom deelt ING haar kennis hierover actief met adviseurs, zodat zij deze ontwikkelingen goed mee kunnen nemen in hun advies. Dat de aandacht voor funderingsrisico's toeneemt, blijkt ook uit het toetskader dat NHG per 1 januari 2027 introduceert en de aanpassing van het modeltaxatierapport daarvoor door de NRVT.
De spanning op de woningmarkt komt ondertussen aan tafel bij de adviseur terecht. Klanten willen vooral weten wat zij maximaal kunnen lenen om dat ene droomhuis te bemachtigen. Juist dan moet de adviseur verder kijken, vindt Degen. Naar het energielabel en klimaatrisico's zoals fundering, maar ook naar de betaalbaarheid op langere termijn. “Het huis dat je koopt en de hypotheek die je neemt, moeten niet alleen nu passen, maar ook over tien, twintig of dertig jaar.”
Daar zit volgens hem een lastige spanning in het adviesproces. Op het moment dat de klant vooral bezig is met de vraag of de aankoop lukt, bespreekt de adviseur ook scenario's als scheiden, overlijden en werkloosheid. Noodzakelijke onderwerpen, maar de klant heeft er onder die druk niet altijd de aandacht voor.
Dat roept volgens Degen een belangrijke vraag op: “Hoe zorgen we ervoor dat de adviseur deze onderwerpen kan bespreken op een moment dat de klant er ook oren naar heeft? Daar zouden we als sector eens goed naar moeten kijken.” Voor ING ligt een deel van het antwoord in het eerder duidelijkheid bieden over de financieringsmogelijkheden. Degen maakt daarbij onderscheid tussen een maximale hypotheekberekening en daadwerkelijke zekerheid. Ook de woning zelf moet immers worden beoordeeld. De ambitie is om onzekerheid zo vroeg mogelijk weg te nemen, zodat die minder zwaar op het adviesgesprek drukt.
Die rust is op de huidige woningmarkt niet vanzelfsprekend. Degen ziet nog steeds een structureel verschil tussen vraag en aanbod. Vooral voor starters blijft het lastig om een woning te vinden. Tegelijkertijd ziet hij veel activiteit in de hypotheeksector. De verkoop van huurwoningen door beleggers heeft starters de afgelopen jaren extra mogelijkheden gegeven.
Voor 2027 verwacht Degen, op basis van de verwachtingen van ING's woningmarkteconomen, licht stijgende huizenprijzen en een redelijk stabiel aantal transacties.
“Zekerheid over de hypotheek geeft rust”
“De beste innovatie is soms iets schrappen”
“Buiten de standaard willen we versnellen”
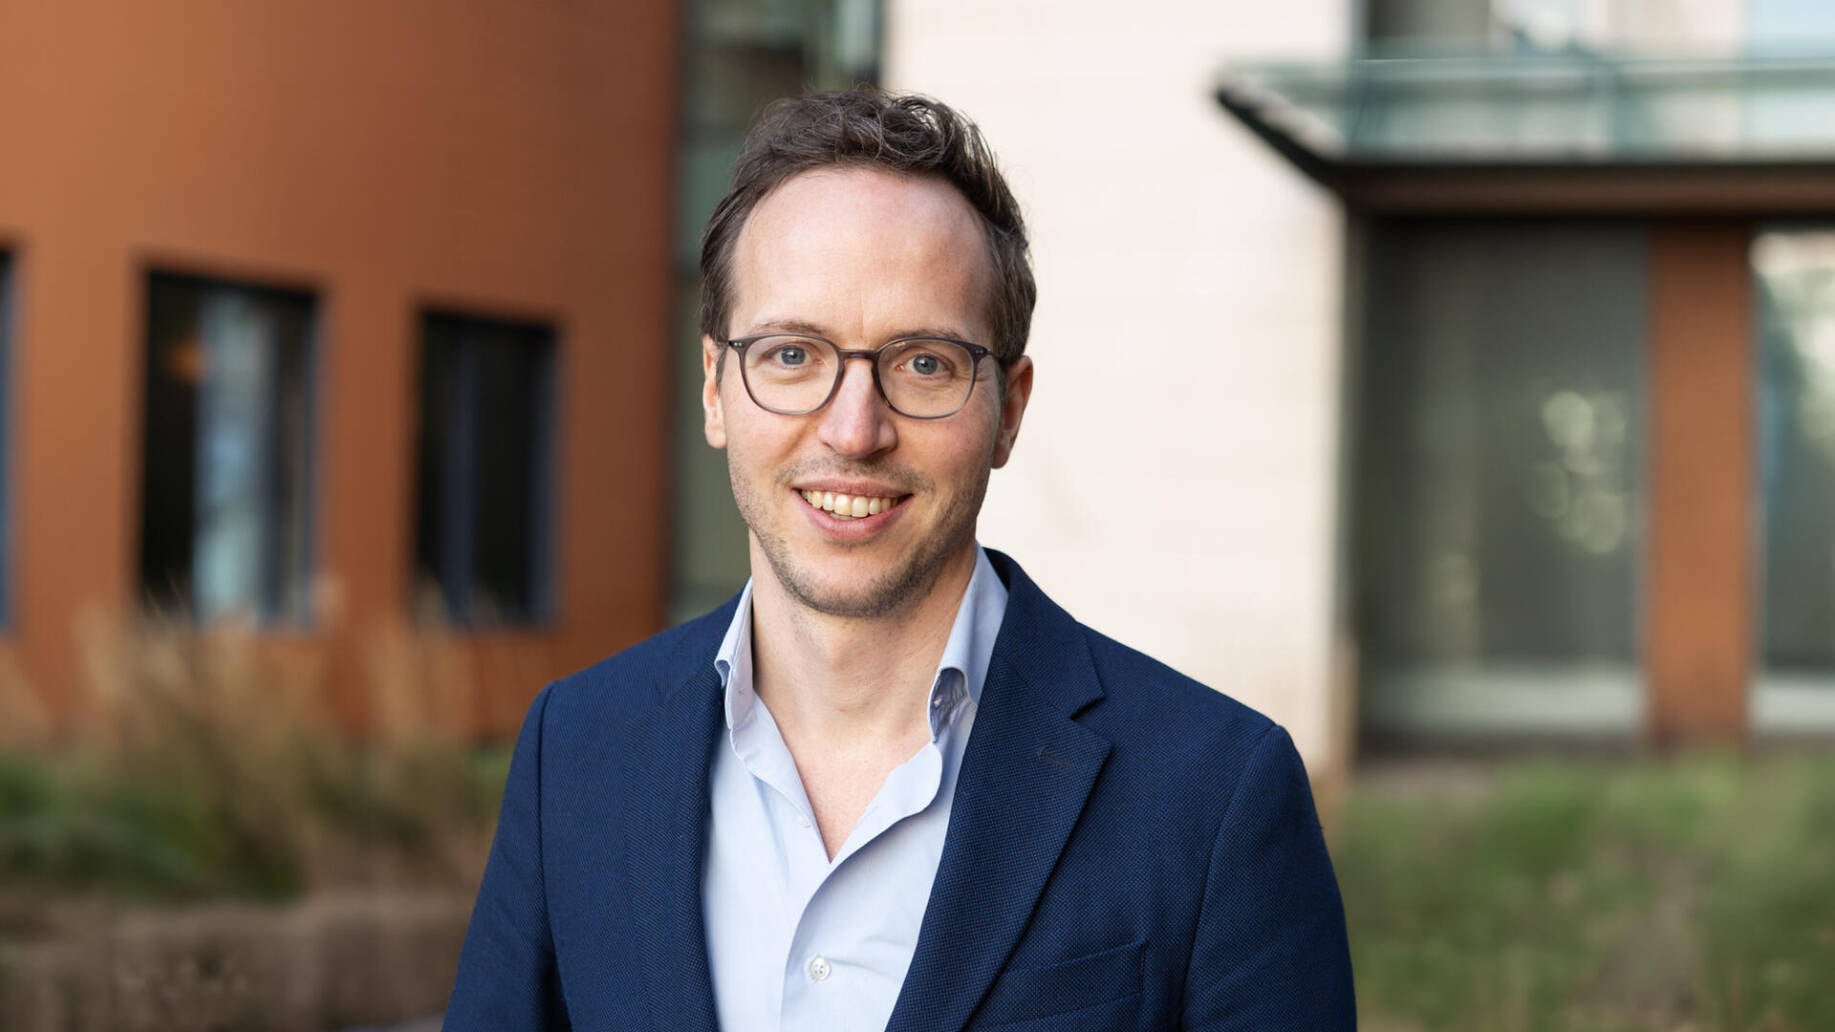
Tom Degen maakt meteen duidelijk waarom snelheid voor hem niet de enige maatstaf is voor een goed hypotheekproces. Natuurlijk wil ING aanvragen vlot behandelen, maar wat heeft een klant aan een snel proces als onduidelijk blijft waar hij aan toe is? Degen kijkt daarom vooral naar de ‘time-to-yes’: de tijd die nodig is om de klant een ‘ja’ te kunnen geven.
Die ambitie raakt vrijwel alles waarmee ING op de hypotheekmarkt bezig is. Van brondata en AI tot de inrichting van de dienstverlening aan adviseurs. De gedachte erachter is eigenlijk verrassend simpel. Als eerder duidelijk is wat financieel mogelijk is, ontstaat er meer rust om te bespreken of de woning en de hypotheek ook op langere termijn aansluiten bij de wensen en financiële mogelijkheden van de klant.
Op een woningmarkt waar schaarste de boventoon voert, is snelle duidelijkheid over de hypotheek belangrijk. Tom Degen, directeur Wonen bij ING, wil klanten daarom eerder zekerheid bieden over hun financieringsmogelijkheden. Digitalisering en AI moeten het hypotheekproces sneller en voorspelbaarder maken, zodat adviseurs meer ruimte krijgen voor het gesprek over de keuzes die er werkelijk toe doen.
Eerder zekerheid geeft ruimte voor beter advies
Binnen ING krijgt AI vooral een rol achter de schermen, bij de beoordeling van aanvragen. Daarbij heeft een medewerker altijd het laatste woord, benadrukt Degen. AI helpt om het dossier voor te bereiden, zodat de binnendienst gerichter aan de slag kan. “Vergelijkbare aanvragen moeten op een consistente en efficiënte manier worden behandeld.”
Met AI wil ING juist moeilijkere aanvragen op een voorspelbaardere manier beoordelen. Een ingewikkelder fiscaal verleden, bijzonderheden aan het onderpand of een afwijkende leenconstructie kunnen ervoor zorgen dat een dossier niet rechtstreeks door het standaardproces loopt. Daar wil de hypotheekverstrekker het verschil maken. Degen: “Vooral bij die aanvragen hebben klanten en intermediairs behoefte aan sneller duidelijkheid.”
Een algemene belofte van een akkoord binnen een vast aantal minuten doet Degen niet. Wel wil hij de tijd tot een antwoord verkorten en de voorspelbaarheid vergroten.
Afwachten is voor Degen bij AI geen optie. “Bij AI moet je nu investeren om te kunnen leren, maar wel gericht. Wij geloven dat juist bij complexere aanvragen veel potentie ligt.”
AI verandert dat gesprek eveneens. Klanten zoeken zelf informatie, leggen vragen voor aan een chatbot en nemen de antwoorden mee naar hun adviseur. Degen ziet de beperking daarvan. “AI is op dit moment eigenlijk de fijnste adviseur die er is, omdat hij je altijd gelijk geeft. Bij financiële keuzes moeten we voorzichtig omgaan met die bevestigende houding van AI.”
Tegelijkertijd vindt hij het naïef om te denken dat AI het klantgedrag niet verandert. Klanten kunnen beter voorbereid aan tafel komen en gerichtere vragen stellen, ook al klopt misschien niet alles wat zij online hebben gevonden. “Het biedt de adviseur aanknopingspunten om risico's en betaalbaarheid verder uit te diepen en de persoonlijke situatie centraal te stellen”, aldus Degen.
AI betekent volgens Degen niet het einde van persoonlijk advies. Die voorspelling klonk eerder ook bij execution only. Bovendien ziet hij juist bij starters een behoefte aan begeleiding, ondanks het beeld dat jonge mensen alles digitaal willen regelen. De waarde van persoonlijk advies ligt volgens hem vooral in het toetsen of de klant zijn keuzes echt overziet. “Uiteindelijk gaat het erom dat je iemand in de ogen kijkt en ziet of de klant de keuzes ook echt begrijpt.”
Dat persoonlijke advies gaat volgens Degen steeds vaker over meer dan de hypotheek alleen. Ook verduurzaming, toekomstige risico's en vermogensplanning krijgen een plek in het gesprek. De hypotheek is voor veel huishoudens immers nauw verbonden met hun (toekomstige) financiële positie. Funderings- en klimaatrisico's zijn en blijven actueel. Daarom deelt ING haar kennis hierover actief met adviseurs, zodat zij deze ontwikkelingen goed mee kunnen nemen in hun advies. Dat de aandacht voor funderingsrisico's toeneemt, blijkt ook uit het toetskader dat NHG per 1 januari 2027 introduceert en de aanpassing van het modeltaxatierapport daarvoor door de NRVT.
“De beste innovatie is soms iets schrappen”
De spanning op de woningmarkt komt ondertussen aan tafel bij de adviseur terecht. Klanten willen vooral weten wat zij maximaal kunnen lenen om dat ene droomhuis te bemachtigen. Juist dan moet de adviseur verder kijken, vindt Degen. Naar het energielabel en klimaatrisico's zoals fundering, maar ook naar de betaalbaarheid op langere termijn. “Het huis dat je koopt en de hypotheek die je neemt, moeten niet alleen nu passen, maar ook over tien, twintig of dertig jaar.”
Daar zit volgens hem een lastige spanning in het adviesproces. Op het moment dat de klant vooral bezig is met de vraag of de aankoop lukt, bespreekt de adviseur ook scenario's als scheiden, overlijden en werkloosheid. Noodzakelijke onderwerpen, maar de klant heeft er onder die druk niet altijd de aandacht voor.
Dat roept volgens Degen een belangrijke vraag op: “Hoe zorgen we ervoor dat de adviseur deze onderwerpen kan bespreken op een moment dat de klant er ook oren naar heeft? Daar zouden we als sector eens goed naar moeten kijken.” Voor ING ligt een deel van het antwoord in het eerder duidelijkheid bieden over de financieringsmogelijkheden. Degen maakt daarbij onderscheid tussen een maximale hypotheekberekening en daadwerkelijke zekerheid. Ook de woning zelf moet immers worden beoordeeld. De ambitie is om onzekerheid zo vroeg mogelijk weg te nemen, zodat die minder zwaar op het adviesgesprek drukt.
De waardering voor de huidige aanpak bleek tijdens HypoVak, waar ING de Gouden Lotus Award First Time Right won. Adviseurs noemden onder meer de duidelijke en beperkte opvraag van stukken, het gebruik van brondata en het meedenken bij onduidelijkheden. Ook won ING bij de grote hypotheekverstrekkers de Gouden Lotus Award Datagedreven werken, een initiatief van InFinance en HDN, voor het gebruik van brondata in het hypotheekproces.
Degen is blij met die erkenning, maar verbindt die direct aan de dagelijkse praktijk. “First Time Right vraagt iets van beide partijen. Wij moeten duidelijk maken wat nodig is, de adviseur moet de juiste informatie aanleveren. Hoe duidelijker en voorspelbaarder wij zijn, hoe makkelijker het voor het intermediair wordt. First Time Right is een middel om de time-to-yes te verkorten, waardoor de klant eerder zekerheid heeft.”
Daarom blijft brondata voor ING een prioriteit. Hypotheekstart speelt een belangrijke rol in het digitaliseren van de aanvraag. Degen: “Bij het vereenvoudigen van processen hoeft niet iedere verbetering een nieuwe stap of toepassing te zijn. Soms is de beste innovatie niet iets makkelijker maken, maar iets verwijderen.” Hij juicht toe dat ook andere geldverstrekkers en softwareleveranciers brondata steeds meer omarmen. “Breder gebruik in de keten helpt uiteindelijk iedereen.”
“Zekerheid over de hypotheek geeft rust”
Een andere belangrijke mijlpaal voor ING is de migratie naar Stater. Die vraagt achter de schermen veel aandacht en moet de bank een toekomstbestendig platform bieden. Dat stelt ING in staat om meer wensen van adviseurs in te vullen. Als concreet voorbeeld noemt Degen meer mogelijkheden voor het aantal leningdelen. Daarnaast wil ING hypotheekoplossingen, onder meer voor ondernemers, verder verbeteren en zorgen dat adviseurs met hun vragen direct bij de juiste expert terechtkomen.
Bij ING is de blik niet alleen op de migratie gericht. Degen wil in 2027 samen met Jeroen Prevo het land in voor een aantal rondetafelsessies met intermediairs. “Hier willen we echt verder kijken dan de dag van morgen. We willen met intermediairs in gesprek over de toekomst van de hypotheekmarkt en de rol die we hierin beide spelen. Over welke ontwikkelingen de hypotheekmarkt de komende vijf jaar zullen veranderen en over wat klanten en adviseurs daarvoor nodig hebben.”
Dit moet voorkomen dat ING na de migratie vooral het verleden heeft overgezet. Het nieuwe platform moet ruimte bieden voor de vragen van morgen. “Vergrijzing, pensioenontwikkelingen, verduurzaming en funderingsrisico's veranderen de adviespraktijk. Ook tijdens de looptijd wordt begeleiding belangrijker.”
Voor Degen komt alles uiteindelijk samen bij de klant die met vertrouwen een keuze kan maken. Investeringen in technologie en de samenwerking met adviseurs moeten daaraan bijdragen. “We willen die zekerheid eerder in het proces bieden, zodat er ruimte ontstaat voor het bredere gesprek tussen klant en adviseur. Niet snelheid op zichzelf is de maatstaf, maar de vraag of we mensen helpen om ook voor de lange termijn de juiste keuze te maken.”
“Buiten de standaard willen we versnellen”
Auteur Alex Klein
Tom Degen maakt meteen duidelijk waarom snelheid voor hem niet de enige maatstaf is voor een goed hypotheekproces. Natuurlijk wil ING aanvragen vlot behandelen, maar wat heeft een klant aan een snel proces als onduidelijk blijft waar hij aan toe is? Degen kijkt daarom vooral naar de ‘time-to-yes’: de tijd die nodig is om de klant een ‘ja’ te kunnen geven.
Die ambitie raakt vrijwel alles waarmee ING op de hypotheekmarkt bezig is. Van brondata en AI tot de inrichting van de dienstverlening aan adviseurs. De gedachte erachter is eigenlijk verrassend simpel. Als eerder duidelijk is wat financieel mogelijk is, ontstaat er meer rust om te bespreken of de woning en de hypotheek ook op langere termijn aansluiten bij de wensen en financiële mogelijkheden van de klant.
Die rust is op de huidige woningmarkt niet vanzelfsprekend. Degen ziet nog steeds een structureel verschil tussen vraag en aanbod. Vooral voor starters blijft het lastig om een woning te vinden. Tegelijkertijd ziet hij veel activiteit in de hypotheeksector. De verkoop van huurwoningen door beleggers heeft starters de afgelopen jaren extra mogelijkheden gegeven.
Voor 2027 verwacht Degen, op basis van de verwachtingen van ING's woningmarkteconomen, licht stijgende huizenprijzen en een redelijk stabiel aantal transacties.
Op een woningmarkt waar schaarste de boventoon voert, is snelle duidelijkheid over de hypotheek belangrijk. Tom Degen, directeur Wonen bij ING, wil klanten daarom eerder zekerheid bieden over hun financieringsmogelijkheden. Digitalisering en AI moeten het hypotheekproces sneller en voorspelbaarder maken, zodat adviseurs meer ruimte krijgen voor het gesprek over de keuzes die er werkelijk toe doen.
Eerder zekerheid geeft ruimte voor beter advies