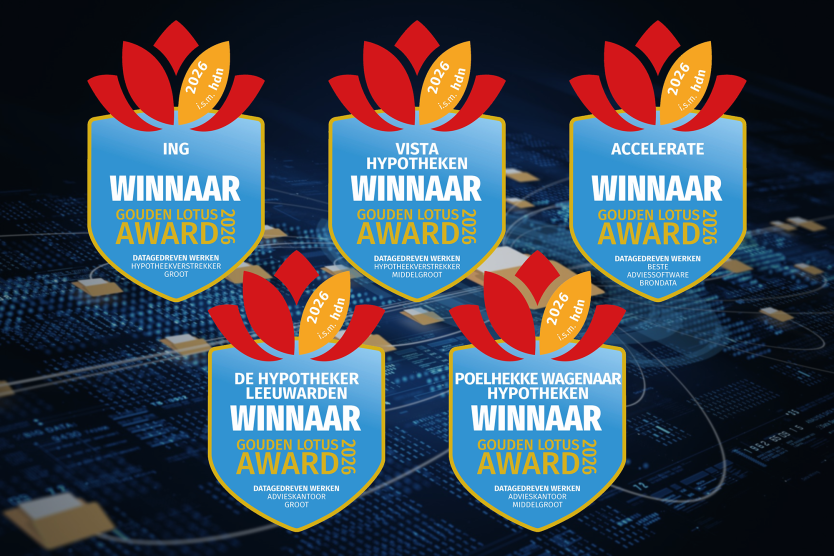
De resultaten van 2026 laten een duidelijk contrast zien. De koplopers bewijzen met percentages tot 91% dat brondata een standaardonderdeel van de werkwijze kan zijn. Het marktgemiddelde van 11% laat zien dat dit voor de meeste aanvragen nog niet geldt.
Vorig jaar concludeerden we dat brondata zich steeds steviger in de hypotheekmarkt nestelde. Dit jaar zien we dat de ontwikkeling doorzet, maar niet overal even snel en niet altijd door het volledige proces heen.
De volgende stap vraagt om verbetering op twee fronten: brondata eenvoudiger kunnen inzetten tijdens het advies en zorgen dat het acceptatieproces daarop aansluit. De koplopers hebben laten zien dat het kan. Nu is het zaak om die werkwijze breder toepasbaar te maken, zodat een digitaal begin niet alsnog een papieren vervolg krijgt.
Voor het eerst maakte adviessoftware dit jaar onderdeel uit van de Gouden Lotus Awards Datagedreven werken. Accelerate won in deze nieuwe categorie. Findesk en Blinqx Connect waren eveneens genomineerd.
Die uitbreiding onderstreept de rol van software in datagedreven werken. Software vormt de schakel tussen het beschikbaar zijn en daadwerkelijk gebruiken van data. Brondata moet geen aparte handeling zijn, maar beschikbaar zijn op het moment dat de adviseur deze nodig heeft. Door ook adviessoftware mee te nemen, kijken we breder naar datagedreven werken: adviseur, software en geldverstrekker bepalen samen hoe goed brondata door de keten stroomt.
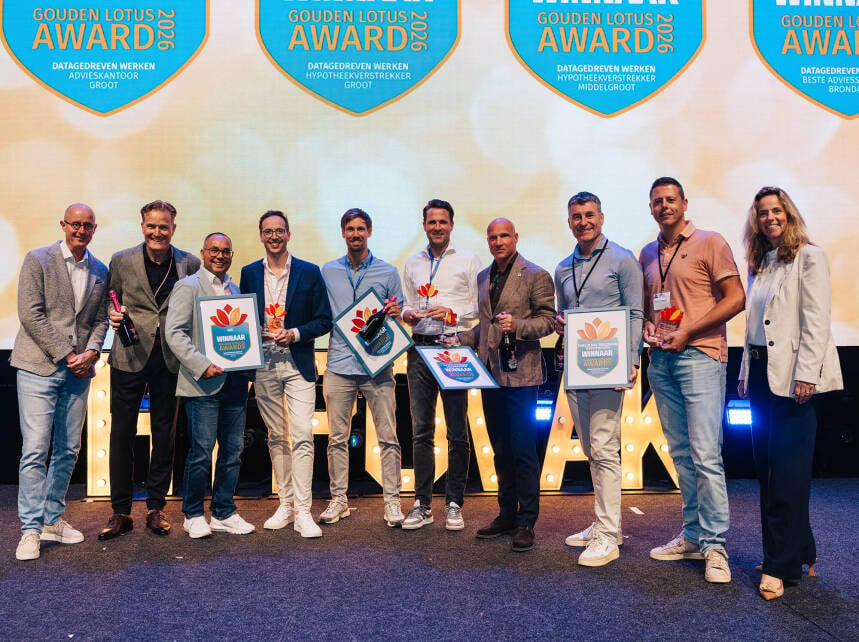
Ook bij geldverstrekkers lopen de percentages uiteen. Bij de grote geldverstrekkers won ING met 17% aanvragen met brondata. MUNT Hypotheken en Lloyds Bank volgden met elk 14%. MUNT laat zien hoe snel die ontwikkeling kan gaan. De geldverstrekker werkt pas een jaar met brondata en behoort nu al tot de koplopers in deze categorie. Een korte implementatieperiode hoeft snelle vooruitgang dus niet in de weg te staan.
Bij de middelgrote geldverstrekkers kwam Vista Hypotheken uit op 25%, gevolgd door Argenta met 21% en Lot Hypotheken met 20%. De percentages aanvragen met brondata bepalen niet automatisch wie de award wint. HDN beoordeelt verschillende criteria in samenhang. Het voordeel van brondata hangt immers ook af van wat er verderop in het proces gebeurt.
Wanneer een adviseur gegevens rechtstreeks uit de bron aanlevert, maar dezelfde informatie vervolgens alsnog met documenten moet worden onderbouwd, ontstaan dubbele handelingen. Dat bemoeilijkt een uniforme werkwijze voor adviseurs en remt het gebruik van brondata. Meer gebruik vraagt daarom om aansluiting in de hele keten.
De verschillen worden zichtbaar in de resultaten. Bij de grote advieskantoren, met meer dan 400 aanvragen, won De Hypotheker Leeuwarden met 52% aanvragen met brondata. Vereniging Eigen Huis volgde met 46% en Finaforte met 43%. Bij de middelgrote advieskantoren liggen de percentages aanzienlijk hoger. Poelhekke Wagenaar Hypotheken gebruikte bij 91% van de aanvragen brondata. De Hypotheker Diemen kwam uit op 86% en De Hypotheker Leidsche Rijn op 85%.
Wie alleen naar deze top 3 kijkt, zou kunnen denken dat brondata inmiddels breed is ingeburgerd. Maar het marktgemiddelde van 11% en de terugval achter de koplopers laten zien dat de markt niet in één tempo beweegt. Juist daarom zijn de koplopers interessant. Zij bewijzen dat grootschalig gebruik in de dagelijkse praktijk mogelijk is. De uitdaging ligt bij het verkleinen van de achterstand in de rest van de markt.
De markt beweegt niet
in één tempo
Bij brondata is verbetering op twee fronten nodig
Bij de Gouden Lotus Awards Datagedreven werken kijken we verder dan het percentage aanvragen met brondata. Bij advieskantoren beoordelen we ook de spreiding over geldverstrekkers. Zo wordt zichtbaar of brondata breed onderdeel is van de werkwijze. Bij geldverstrekkers kijken we naar het aandeel aanvragen met brondata en het aantal verschillende advieskantoren dat deze aanlevert.
Nieuw dit jaar is dat ook het gemiddelde aantal aanvullende documenten tijdens het acceptatieproces wordt meegewogen. Want een aanvraag met brondata betekent niet automatisch een volledig datagedreven proces. Een deel van de gegevens kan uit de bron komen, terwijl voor andere informatie nog documenten nodig zijn. Ook kan een adviseur brondata aanleveren, waarna de geldverstrekker alsnog documenten opvraagt voor aanvullende controles. Hoe meer documenten alsnog nodig zijn, hoe kleiner het voordeel voor de consument en hoe minder aantrekkelijk het gebruik van brondata wordt voor de adviseur. De vraag is daarom niet alleen hoeveel brondata wordt gebruikt, maar ook hoe goed het proces daarop aansluit.
Auteur Amanda Wetter - HDN
De afgelopen jaren stond vooral de adoptie van brondata centraal. Steeds meer adviseurs gingen ermee werken en geldverstrekkers pasten hun processen daarop aan. Vorig jaar zagen we in de HDN-cijfers al dat brondata bij een groeiende groep partijen een vast onderdeel van het hypotheekproces werd.
Een jaar later hebben de koplopers die lijn verder doorgetrokken. Maar dat beeld geldt niet voor de hele markt. Sommige advieskantoren gebruiken bij meer dan acht of zelfs negen van de tien aanvragen brondata, terwijl het marktbrede gebruik op 11% ligt. Dat verschil hangt niet alleen samen met de werkwijze van advieskantoren. Ook de mogelijkheden van geldverstrekkers bepalen of brondata kan worden ingezet. Een adviseur kan brondata standaard inzetten, maar als de gekozen geldverstrekker deze niet kan ontvangen, stopt het datagedreven proces daar. Zo blijft het lastig om brondata bij iedere aanvraag op dezelfde manier te gebruiken.
Lang verhaal kort: De koplopers laten zien wat mogelijk is. De cijfers laten zien hoeveel ruimte er nog is.
Het aandeel hypotheekaanvragen met brondata steeg het afgelopen jaar van 8% naar 11%. Tegelijkertijd halen de koplopers van de Gouden Lotus Awards Datagedreven werken 2026 aanzienlijk hogere percentages. Wie verder kijkt dan de eerste plaatsen, ziet echter een groot verschil met de rest van de markt.
Koplopers bewijzen dat het kan, maar het peloton blijft achter
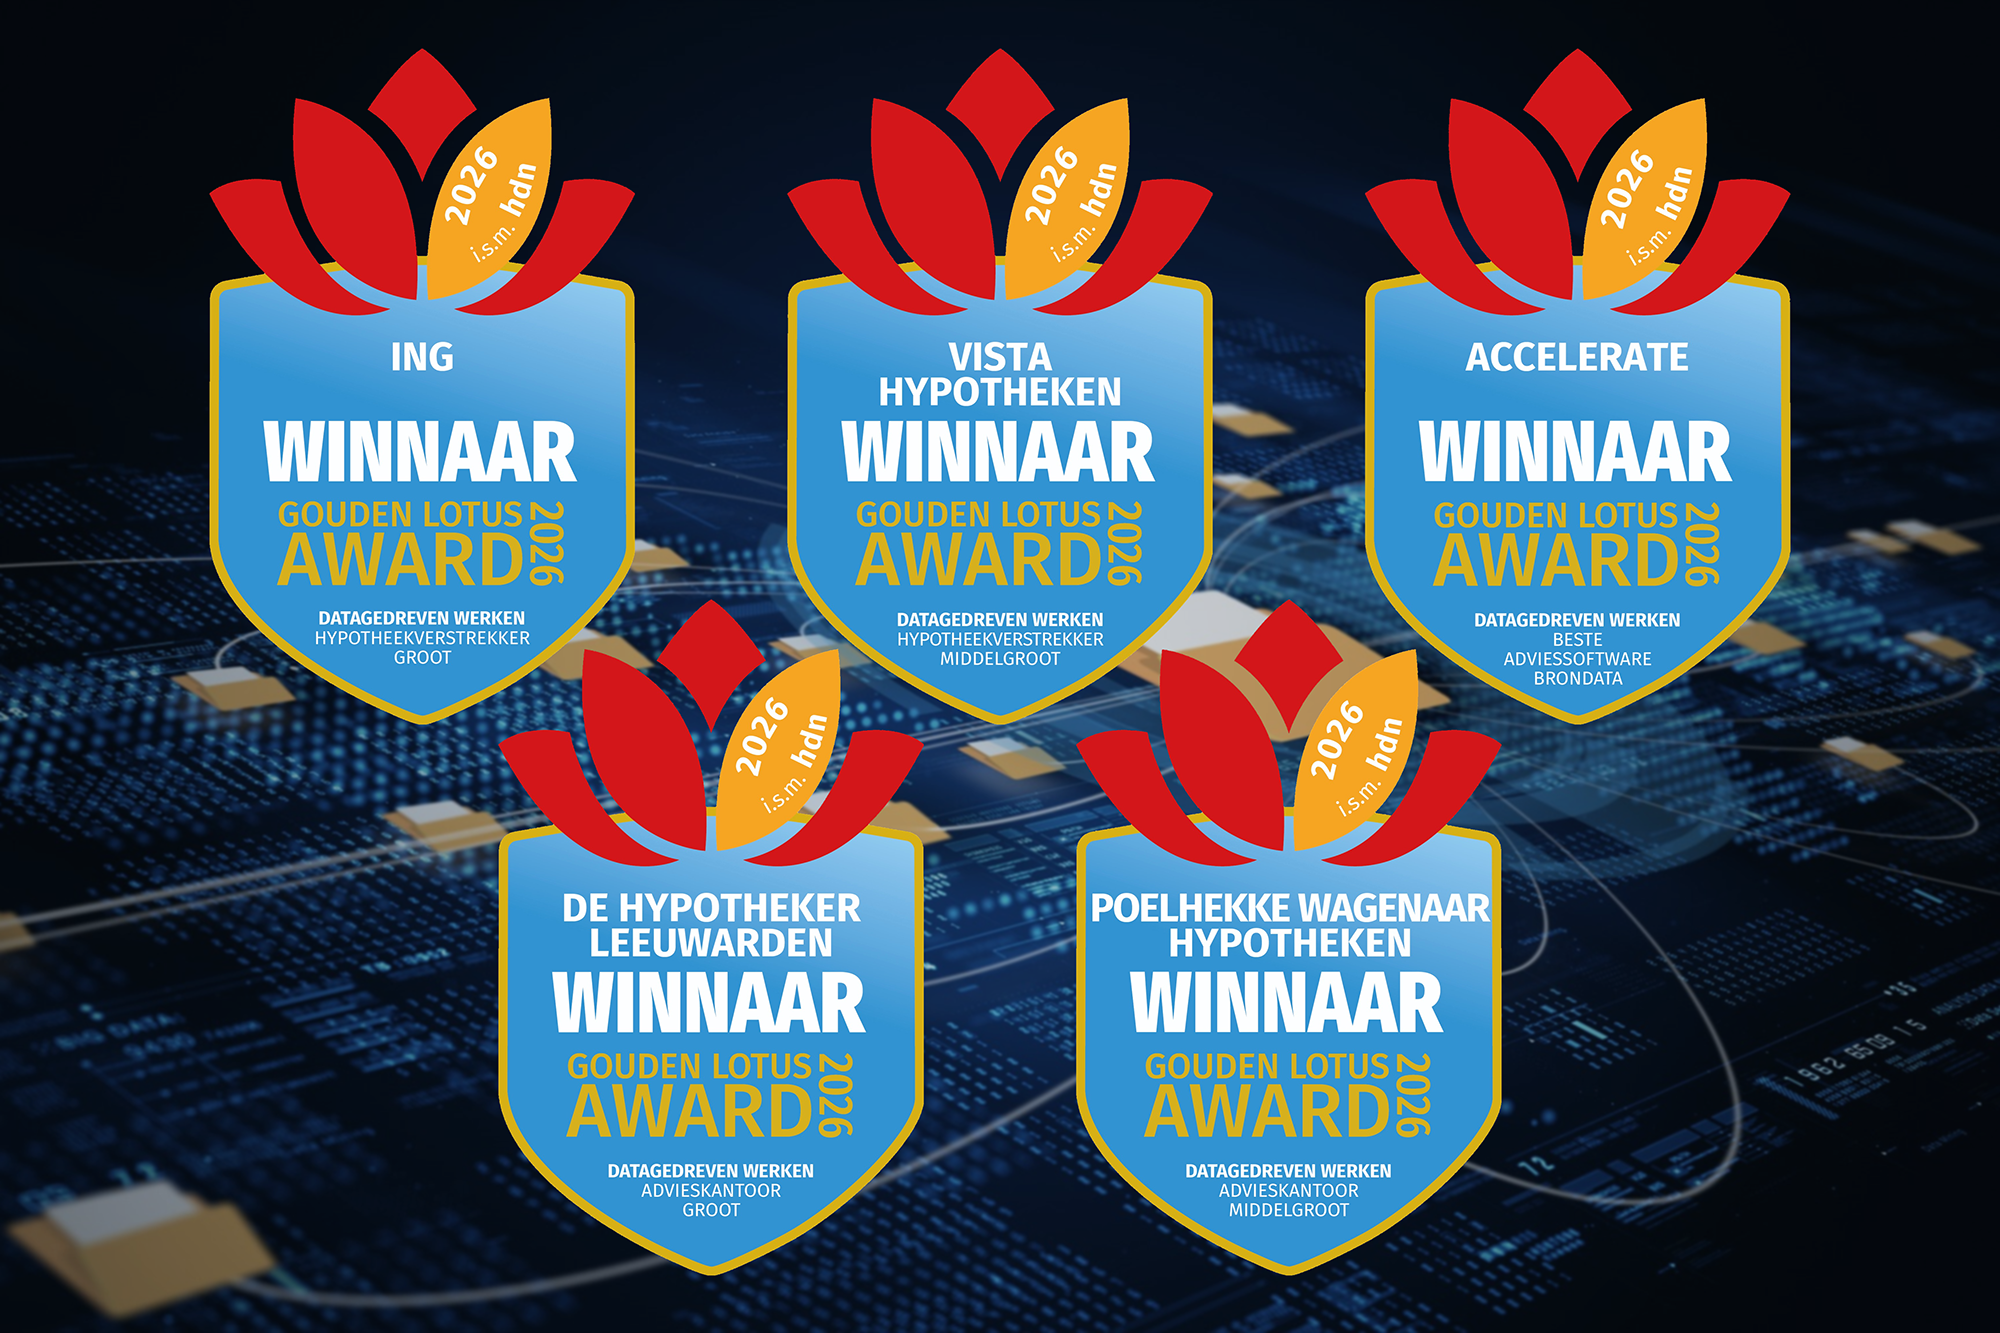
Voor het eerst maakte adviessoftware dit jaar onderdeel uit van de Gouden Lotus Awards Datagedreven werken. Accelerate won in deze nieuwe categorie. Findesk en Blinqx Connect waren eveneens genomineerd.
Die uitbreiding onderstreept de rol van software in datagedreven werken. Software vormt de schakel tussen het beschikbaar zijn en daadwerkelijk gebruiken van data. Brondata moet geen aparte handeling zijn, maar beschikbaar zijn op het moment dat de adviseur deze nodig heeft. Door ook adviessoftware mee te nemen, kijken we breder naar datagedreven werken: adviseur, software en geldverstrekker bepalen samen hoe goed brondata door de keten stroomt.
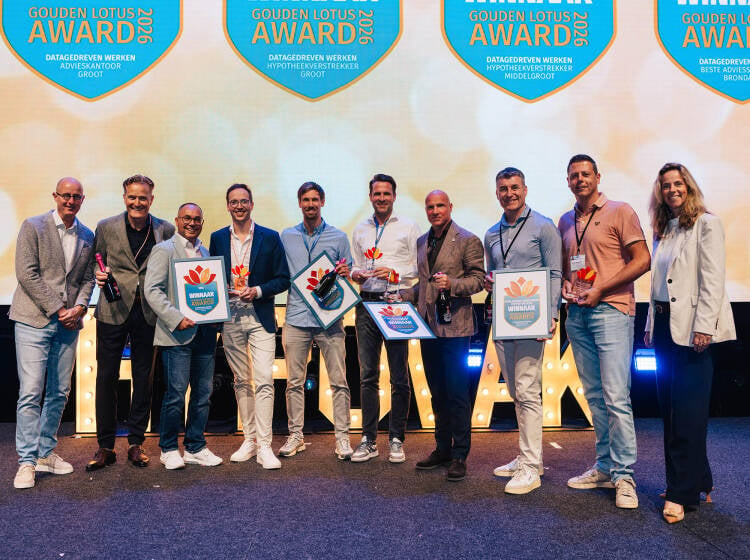
Ook bij geldverstrekkers lopen de percentages uiteen. Bij de grote geldverstrekkers won ING met 17% aanvragen met brondata. MUNT Hypotheken en Lloyds Bank volgden met elk 14%. MUNT laat zien hoe snel die ontwikkeling kan gaan. De geldverstrekker werkt pas een jaar met brondata en behoort nu al tot de koplopers in deze categorie. Een korte implementatieperiode hoeft snelle vooruitgang dus niet in de weg te staan.
Bij de middelgrote geldverstrekkers kwam Vista Hypotheken uit op 25%, gevolgd door Argenta met 21% en Lot Hypotheken met 20%. De percentages aanvragen met brondata bepalen niet automatisch wie de award wint. HDN beoordeelt verschillende criteria in samenhang. Het voordeel van brondata hangt immers ook af van wat er verderop in het proces gebeurt.
Wanneer een adviseur gegevens rechtstreeks uit de bron aanlevert, maar dezelfde informatie vervolgens alsnog met documenten moet worden onderbouwd, ontstaan dubbele handelingen. Dat bemoeilijkt een uniforme werkwijze voor adviseurs en remt het gebruik van brondata. Meer gebruik vraagt daarom om aansluiting in de hele keten.
Bij brondata is verbetering op twee fronten nodig
De verschillen worden zichtbaar in de resultaten. Bij de grote advieskantoren, met meer dan 400 aanvragen, won De Hypotheker Leeuwarden met 52% aanvragen met brondata. Vereniging Eigen Huis volgde met 46% en Finaforte met 43%. Bij de middelgrote advieskantoren liggen de percentages aanzienlijk hoger. Poelhekke Wagenaar Hypotheken gebruikte bij 91% van de aanvragen brondata. De Hypotheker Diemen kwam uit op 86% en De Hypotheker Leidsche Rijn op 85%.
Wie alleen naar deze top 3 kijkt, zou kunnen denken dat brondata inmiddels breed is ingeburgerd. Maar het marktgemiddelde van 11% en de terugval achter de koplopers laten zien dat de markt niet in één tempo beweegt. Juist daarom zijn de koplopers interessant. Zij bewijzen dat grootschalig gebruik in de dagelijkse praktijk mogelijk is. De uitdaging ligt bij het verkleinen van de achterstand in de rest van de markt.
De resultaten van 2026 laten een duidelijk contrast zien. De koplopers bewijzen met percentages tot 91% dat brondata een standaardonderdeel van de werkwijze kan zijn. Het marktgemiddelde van 11% laat zien dat dit voor de meeste aanvragen nog niet geldt.
Vorig jaar concludeerden we dat brondata zich steeds steviger in de hypotheekmarkt nestelde. Dit jaar zien we dat de ontwikkeling doorzet, maar niet overal even snel en niet altijd door het volledige proces heen.
De volgende stap vraagt om verbetering op twee fronten: brondata eenvoudiger kunnen inzetten tijdens het advies en zorgen dat het acceptatieproces daarop aansluit. De koplopers hebben laten zien dat het kan. Nu is het zaak om die werkwijze breder toepasbaar te maken, zodat een digitaal begin niet alsnog een papieren vervolg krijgt.
Auteur Amanda Wetter - HDN
De afgelopen jaren stond vooral de adoptie van brondata centraal. Steeds meer adviseurs gingen ermee werken en geldverstrekkers pasten hun processen daarop aan. Vorig jaar zagen we in de HDN-cijfers al dat brondata bij een groeiende groep partijen een vast onderdeel van het hypotheekproces werd.
Een jaar later hebben de koplopers die lijn verder doorgetrokken. Maar dat beeld geldt niet voor de hele markt. Sommige advieskantoren gebruiken bij meer dan acht of zelfs negen van de tien aanvragen brondata, terwijl het marktbrede gebruik op 11% ligt. Dat verschil hangt niet alleen samen met de werkwijze van advieskantoren. Ook de mogelijkheden van geldverstrekkers bepalen of brondata kan worden ingezet. Een adviseur kan brondata standaard inzetten, maar als de gekozen geldverstrekker deze niet kan ontvangen, stopt het datagedreven proces daar. Zo blijft het lastig om brondata bij iedere aanvraag op dezelfde manier te gebruiken.
Lang verhaal kort: De koplopers laten zien wat mogelijk is. De cijfers laten zien hoeveel ruimte er nog is.
De markt beweegt niet
in één tempo
Bij de Gouden Lotus Awards Datagedreven werken kijken we verder dan het percentage aanvragen met brondata. Bij advieskantoren beoordelen we ook de spreiding over geldverstrekkers. Zo wordt zichtbaar of brondata breed onderdeel is van de werkwijze. Bij geldverstrekkers kijken we naar het aandeel aanvragen met brondata en het aantal verschillende advieskantoren dat deze aanlevert.
Nieuw dit jaar is dat ook het gemiddelde aantal aanvullende documenten tijdens het acceptatieproces wordt meegewogen. Want een aanvraag met brondata betekent niet automatisch een volledig datagedreven proces. Een deel van de gegevens kan uit de bron komen, terwijl voor andere informatie nog documenten nodig zijn. Ook kan een adviseur brondata aanleveren, waarna de geldverstrekker alsnog documenten opvraagt voor aanvullende controles. Hoe meer documenten alsnog nodig zijn, hoe kleiner het voordeel voor de consument en hoe minder aantrekkelijk het gebruik van brondata wordt voor de adviseur. De vraag is daarom niet alleen hoeveel brondata wordt gebruikt, maar ook hoe goed het proces daarop aansluit.
Het aandeel hypotheekaanvragen met brondata steeg het afgelopen jaar van 8% naar 11%. Tegelijkertijd halen de koplopers van de Gouden Lotus Awards Datagedreven werken 2026 aanzienlijk hogere percentages. Wie verder kijkt dan de eerste plaatsen, ziet echter een groot verschil met de rest van de markt.
Koplopers bewijzen dat het kan, maar het peloton blijft achter