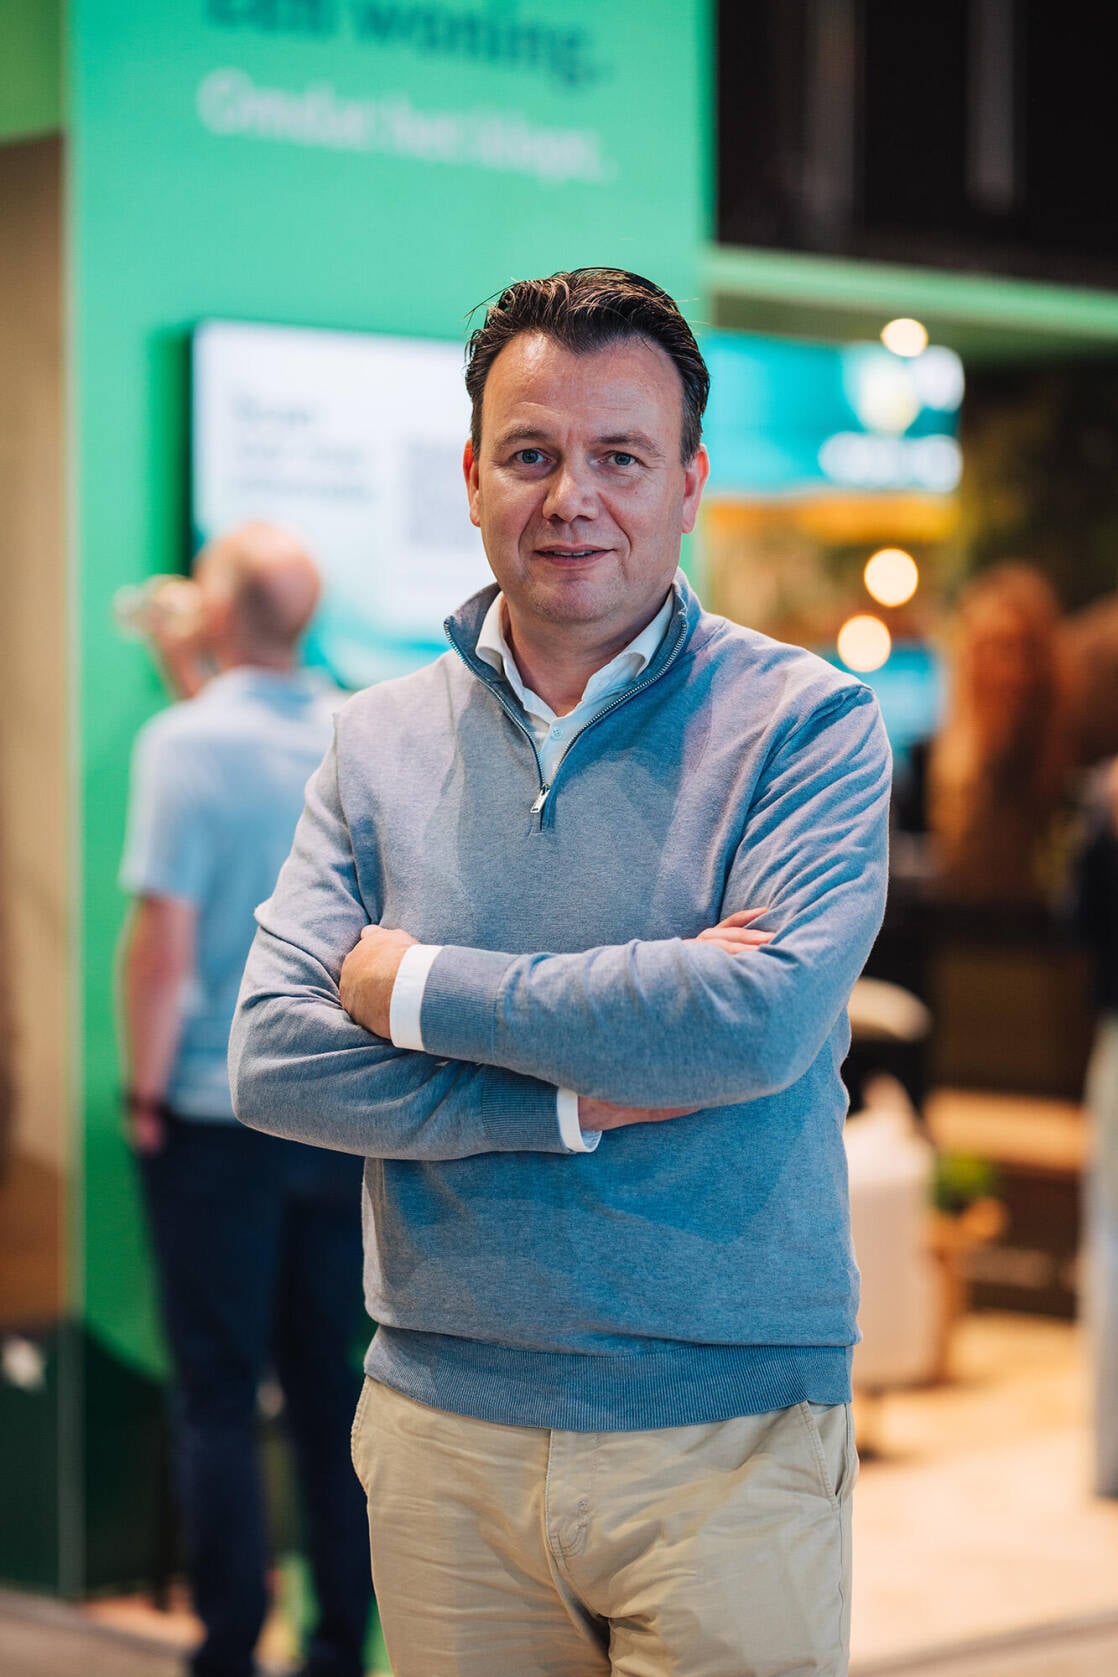
Lloyds Bank maakt
‘Omdat het klopt’ voelbaar
Mark Brugman van De Hypotheekshop Purmerend Gorslaan: “Bij een hypotheekaanvraag bleek een nog lopend autoleasecontract in eerste instantie niet binnen de aanvraag te passen. Omdat het contract kort na het passeren zou aflopen, heb ik contact opgenomen met de accountmanager van Lloyds Bank om de situatie voor te leggen. Lloyds Bank dacht mee en bekeek de aanvraag op basis van de specifieke omstandigheden. Dat maakte het mogelijk om de aanvraag toch voort te zetten. Mooi om te ervaren dat er bij een bijzondere situatie ruimte is om samen naar een passende oplossing te kijken, zodat mijn klanten hun woning konden kopen.”
Jubert van Ham van De Hypotheekshop Den Haag Bomenbuurt: “Mijn samenwerking met Lloyds Bank is ooit begonnen met een complexe maatwerkaanvraag en juist daarin zit voor mij nog steeds de kracht. Recent had ik opnieuw een dossier dat niet binnen de standaard kaders paste. Door de korte lijnen met mijn accountmanager konden we de situatie snel samen bespreken en kijken naar wat wel mogelijk was. Uiteindelijk hebben we de aanvraag kunnen realiseren voor de klant. Misschien hadden we elkaar nog iets eerder in het traject kunnen opzoeken, maar juist het persoonlijke contact, de ervaren mensen en het samen zoeken naar mogelijkheden maken dat ik al jaren graag met Lloyds Bank samenwerk.”
Paulo Aalvanger van Hypotheekweb: “Mijn eerste contact met Lloyds Bank ontstond in de periode van de verhuurhypotheken. Destijds had ik regelmatig overleg met zowel de desk als accountmanagement over de vaak complexere aanvragen. De contacten en korte lijnen die toen zijn ontstaan, zijn tot op de dag van vandaag waardevol. Recent had ik bijvoorbeeld een maatwerkaanvraag voor een AIOS. Door samen naar de situatie te kijken, kon het huidige inkomen worden meegenomen in de beoordeling. Het proces verliep snel en soepel, waardoor we de klant uiteindelijk goed konden helpen. Juist bij dit soort dossiers ervaar ik de meerwaarde van persoonlijk contact en snel kunnen schakelen.”
Meer marktaandeel is een ambitie, maar groei is volgens Starink geen doel op zich. Lloyds Bank wil bestaande relaties versterken en een plek krijgen op het voorkeurslijstje van adviseurs die de bank nog minder goed kennen. De campagne ‘Omdat het klopt’ kan nieuwsgierigheid wekken, maar de praktijk moet het bewijs leveren. Starink: “Uiteindelijk moet ‘Omdat het klopt’ niet alleen goed klinken, maar vooral zo voelen in de samenwerking.”
Ook inhoudelijk wil Lloyds Bank voor meer dossiers in beeld komen. Waar de bank traditioneel sterk was in NHG en de doelgroep starters, zijn de acceptatiecriteria voor niet-NHG de afgelopen jaren verruimd. Inmiddels kan tot 100% van de marktwaarde worden gefinancierd. Daardoor is de productie nu evenwichtiger verdeeld.
Daarnaast krijgt verduurzaming meer aandacht. Klanten kunnen in de online hypotheekomgeving verkennen welke mogelijkheden er zijn en wat die betekenen voor wooncomfort en lasten. Lloyds Bank biedt een duurzaamheidsdepot en sinds mei een energielabelkorting.
‘Duidelijk, voorspelbaar en ruimte voor persoonlijk overleg’
De vraag is hoe dat persoonlijke karakter overeind blijft als Lloyds Bank verder groeit. Het antwoord van Starink klinkt bijna als een tweede merkbelofte: “Standaardiseren en automatiseren waar het kan en persoonlijk waar het moet.”
AI gaat daarin een grotere rol spelen. Lloyds Bank kijkt bijvoorbeeld naar verdere documentherkenning, zodat bijzonderheden eerder uit stukken kunnen worden gehaald. Daarmee moet het aantal iteraties in een dossier afnemen. “Je wilt niet dertig keer schakelen omdat een document toch niet helemaal klopt. Het doel is een sneller en voorspelbaarder proces, zodat de adviseur ook richting zijn klant beter verwachtingen kan managen”, aldus Starink.
Technologie vervangt daarmee volgens hem niet het vakmanschap van mensen. Integendeel. “Het moet ons juist faciliteren, zodat we onze tijd steeds meer kunnen besteden aan de dingen die er echt toe doen.” Dat geldt volgens hem net zo goed voor de adviseur. “Hoe meer techniek routinematige werkzaamheden overneemt, hoe meer ruimte ontstaat voor de complexiteit van het advies en het gesprek met de klant.”
Vooral bij complexe aanvragen moet de samenwerking tussen adviseur en geldverstrekker zich volgens Starink bewijzen. Dan moet een adviseur zijn afweging kunnen bespreken, duidelijkheid krijgen over de mogelijkheden en vervolgens weten welk verhaal hij aan zijn klant kan vertellen.
Daar ziet Lloyds Bank een rol voor de eigen acceptanten. Zij kunnen een dossier inhoudelijk met de adviseur bespreken en hebben volgens Starink ook het mandaat om beslissingen te nemen. “Je hebt persoonlijk contact, maar ook contact met mensen die de kennis in huis hebben en daadwerkelijk kunnen beslissen.”
Tegelijkertijd moet overleg niet betekenen dat de uitkomst afhankelijk wordt van de persoon die toevallig de telefoon opneemt. Daarom legt Lloyds Bank de nadruk op consistentie in de acceptatie. De combinatie van duidelijke kaders en ruimte voor overleg moet ervoor zorgen dat de adviseur vooraf beter weet waar hij bij Lloyds Bank aan toe is.
Dat Lloyds Bank daarin grote stappen heeft gezet, betekent niet dat iedere adviseur dat beeld al heeft. Starink erkent dat de hypotheekverstrekker nog niet bij iedereen vanzelfsprekend op het voorkeurslijstje staat. “Onbekend maakt soms nog onbemind. Adviseurs werken vaak met een vaste groep geldverstrekkers en om daar als aanbieder tussen te komen, kost tijd.” Ook ervaringen uit het verleden kunnen nog doorwerken. Starink: “Sommige adviseurs kennen Lloyds nog vanuit een periode waarin onze acceptatiemogelijkheden beperkter waren. Sindsdien hebben we onze acceptatiemogelijkheden verder ontwikkeld en verruimd.”
Op HypoVak leverde de campagne ‘Omdat het klopt’ veel gesprekken met adviseurs op. Starink kreeg van verschillende adviseurs te horen dat ze Lloyds Bank opnieuw willen proberen. Dat is precies wat de bank met de campagne wil bereiken: niet alleen vertellen dat de organisatie veranderd is, maar adviseurs ook uitnodigen om dat zelf te ervaren.
Auteur Alex Klein
Onder een klantadvies staat de naam van een adviseur. Daarom moet niet alleen de gekozen oplossing passend zijn, maar moet die adviseur ook weten waar hij bij de geldverstrekker aan toe is. Die voorspelbaarheid helpt de adviseur uiteindelijk ook om zijn klant sneller duidelijkheid te geven op een moment waarop er vaak veel op het spel staat. Wanneer een dossier vragen oproept, wil hij kunnen overleggen en vervolgens met vertrouwen duidelijkheid aan zijn klant kunnen geven. Dat is volgens Tom Starink, Head of Marketing & Business Development bij Lloyds Bank Nederland, waar de campagnebelofte ‘Omdat het klopt’ voor het intermediair betekenis krijgt.
Lloyds Bank investeerde de afgelopen jaren daarom onder meer in de verbetering van zijn acceptatiecriteria en processen. Binnen de beoordeling wordt nu nadrukkelijk gestuurd op consistente besluitvorming. “De uitkomst moet niet afhankelijk zijn van welke acceptant je treft”, aldus Starink. Tegelijkertijd wordt er steeds meer geautomatiseerd. “Niet om persoonlijk contact uit het proces te halen, maar om medewerkers juist meer ruimte te geven voor dossiers waarin hun expertise en inhoudelijk overleg nodig zijn.”
Een hypotheekadvies moet inhoudelijk kloppen, maar dat geldt ook voor het traject dat daarop volgt. Met ‘Omdat het klopt’ wil Lloyds Bank adviseurs laten ervaren dat ze ook in het acceptatieproces kunnen rekenen op duidelijkheid, voorspelbaarheid en ruimte voor persoonlijk overleg.
Mark Brugman van De Hypotheekshop Purmerend Gorslaan: “Bij een hypotheekaanvraag bleek een nog lopend autoleasecontract in eerste instantie niet binnen de aanvraag te passen. Omdat het contract kort na het passeren zou aflopen, heb ik contact opgenomen met de accountmanager van Lloyds Bank om de situatie voor te leggen. Lloyds Bank dacht mee en bekeek de aanvraag op basis van de specifieke omstandigheden. Dat maakte het mogelijk om de aanvraag toch voort te zetten. Mooi om te ervaren dat er bij een bijzondere situatie ruimte is om samen naar een passende oplossing te kijken, zodat mijn klanten hun woning konden kopen.”
Jubert van Ham van De Hypotheekshop Den Haag Bomenbuurt: “Mijn samenwerking met Lloyds Bank is ooit begonnen met een complexe maatwerkaanvraag en juist daarin zit voor mij nog steeds de kracht. Recent had ik opnieuw een dossier dat niet binnen de standaard kaders paste. Door de korte lijnen met mijn accountmanager konden we de situatie snel samen bespreken en kijken naar wat wel mogelijk was. Uiteindelijk hebben we de aanvraag kunnen realiseren voor de klant. Misschien hadden we elkaar nog iets eerder in het traject kunnen opzoeken, maar juist het persoonlijke contact, de ervaren mensen en het samen zoeken naar mogelijkheden maken dat ik al jaren graag met Lloyds Bank samenwerk.”
Paulo Aalvanger van Hypotheekweb: “Mijn eerste contact met Lloyds Bank ontstond in de periode van de verhuurhypotheken. Destijds had ik regelmatig overleg met zowel de desk als accountmanagement over de vaak complexere aanvragen. De contacten en korte lijnen die toen zijn ontstaan, zijn tot op de dag van vandaag waardevol. Recent had ik bijvoorbeeld een maatwerkaanvraag voor een AIOS. Door samen naar de situatie te kijken, kon het huidige inkomen worden meegenomen in de beoordeling. Het proces verliep snel en soepel, waardoor we de klant uiteindelijk goed konden helpen. Juist bij dit soort dossiers ervaar ik de meerwaarde van persoonlijk contact en snel kunnen schakelen.”
Meer marktaandeel is een ambitie, maar groei is volgens Starink geen doel op zich. Lloyds Bank wil bestaande relaties versterken en een plek krijgen op het voorkeurslijstje van adviseurs die de bank nog minder goed kennen. De campagne ‘Omdat het klopt’ kan nieuwsgierigheid wekken, maar de praktijk moet het bewijs leveren. Starink: “Uiteindelijk moet ‘Omdat het klopt’ niet alleen goed klinken, maar vooral zo voelen in de samenwerking.”
Ook inhoudelijk wil Lloyds Bank voor meer dossiers in beeld komen. Waar de bank traditioneel sterk was in NHG en de doelgroep starters, zijn de acceptatiecriteria voor niet-NHG de afgelopen jaren verruimd. Inmiddels kan tot 100% van de marktwaarde worden gefinancierd. Daardoor is de productie nu evenwichtiger verdeeld.
Daarnaast krijgt verduurzaming meer aandacht. Klanten kunnen in de online hypotheekomgeving verkennen welke mogelijkheden er zijn en wat die betekenen voor wooncomfort en lasten. Lloyds Bank biedt een duurzaamheidsdepot en sinds mei een energielabelkorting.
‘Duidelijk, voorspelbaar en ruimte voor persoonlijk overleg’
De vraag is hoe dat persoonlijke karakter overeind blijft als Lloyds Bank verder groeit. Het antwoord van Starink klinkt bijna als een tweede merkbelofte: “Standaardiseren en automatiseren waar het kan en persoonlijk waar het moet.”
AI gaat daarin een grotere rol spelen. Lloyds Bank kijkt bijvoorbeeld naar verdere documentherkenning, zodat bijzonderheden eerder uit stukken kunnen worden gehaald. Daarmee moet het aantal iteraties in een dossier afnemen. “Je wilt niet dertig keer schakelen omdat een document toch niet helemaal klopt. Het doel is een sneller en voorspelbaarder proces, zodat de adviseur ook richting zijn klant beter verwachtingen kan managen”, aldus Starink.
Technologie vervangt daarmee volgens hem niet het vakmanschap van mensen. Integendeel. “Het moet ons juist faciliteren, zodat we onze tijd steeds meer kunnen besteden aan de dingen die er echt toe doen.” Dat geldt volgens hem net zo goed voor de adviseur. “Hoe meer techniek routinematige werkzaamheden overneemt, hoe meer ruimte ontstaat voor de complexiteit van het advies en het gesprek met de klant.”
Vooral bij complexe aanvragen moet de samenwerking tussen adviseur en geldverstrekker zich volgens Starink bewijzen. Dan moet een adviseur zijn afweging kunnen bespreken, duidelijkheid krijgen over de mogelijkheden en vervolgens weten welk verhaal hij aan zijn klant kan vertellen.
Daar ziet Lloyds Bank een rol voor de eigen acceptanten. Zij kunnen een dossier inhoudelijk met de adviseur bespreken en hebben volgens Starink ook het mandaat om beslissingen te nemen. “Je hebt persoonlijk contact, maar ook contact met mensen die de kennis in huis hebben en daadwerkelijk kunnen beslissen.”
Tegelijkertijd moet overleg niet betekenen dat de uitkomst afhankelijk wordt van de persoon die toevallig de telefoon opneemt. Daarom legt Lloyds Bank de nadruk op consistentie in de acceptatie. De combinatie van duidelijke kaders en ruimte voor overleg moet ervoor zorgen dat de adviseur vooraf beter weet waar hij bij Lloyds Bank aan toe is.
Dat Lloyds Bank daarin grote stappen heeft gezet, betekent niet dat iedere adviseur dat beeld al heeft. Starink erkent dat de hypotheekverstrekker nog niet bij iedereen vanzelfsprekend op het voorkeurslijstje staat. “Onbekend maakt soms nog onbemind. Adviseurs werken vaak met een vaste groep geldverstrekkers en om daar als aanbieder tussen te komen, kost tijd.” Ook ervaringen uit het verleden kunnen nog doorwerken. Starink: “Sommige adviseurs kennen Lloyds nog vanuit een periode waarin onze acceptatiemogelijkheden beperkter waren. Sindsdien hebben we onze acceptatiemogelijkheden verder ontwikkeld en verruimd.”
Op HypoVak leverde de campagne ‘Omdat het klopt’ veel gesprekken met adviseurs op. Starink kreeg van verschillende adviseurs te horen dat ze Lloyds Bank opnieuw willen proberen. Dat is precies wat de bank met de campagne wil bereiken: niet alleen vertellen dat de organisatie veranderd is, maar adviseurs ook uitnodigen om dat zelf te ervaren.
Auteur Alex Klein
Onder een klantadvies staat de naam van een adviseur. Daarom moet niet alleen de gekozen oplossing passend zijn, maar moet die adviseur ook weten waar hij bij de geldverstrekker aan toe is. Die voorspelbaarheid helpt de adviseur uiteindelijk ook om zijn klant sneller duidelijkheid te geven op een moment waarop er vaak veel op het spel staat. Wanneer een dossier vragen oproept, wil hij kunnen overleggen en vervolgens met vertrouwen duidelijkheid aan zijn klant kunnen geven. Dat is volgens Tom Starink, Head of Marketing & Business Development bij Lloyds Bank Nederland, waar de campagnebelofte ‘Omdat het klopt’ voor het intermediair betekenis krijgt.
Lloyds Bank investeerde de afgelopen jaren daarom onder meer in de verbetering van zijn acceptatiecriteria en processen. Binnen de beoordeling wordt nu nadrukkelijk gestuurd op consistente besluitvorming. “De uitkomst moet niet afhankelijk zijn van welke acceptant je treft”, aldus Starink. Tegelijkertijd wordt er steeds meer geautomatiseerd. “Niet om persoonlijk contact uit het proces te halen, maar om medewerkers juist meer ruimte te geven voor dossiers waarin hun expertise en inhoudelijk overleg nodig zijn.”
Lloyds Bank maakt
‘Omdat het klopt’ voelbaar
Een hypotheekadvies moet inhoudelijk kloppen, maar dat geldt ook voor het traject dat daarop volgt. Met ‘Omdat het klopt’ wil Lloyds Bank adviseurs laten ervaren dat ze ook in het acceptatieproces kunnen rekenen op duidelijkheid, voorspelbaarheid en ruimte voor persoonlijk overleg.