Buursink herkent daarin een kwaliteit die tijdens de jurering opviel. “Er zijn mensen die alleen met vandaag bezig zijn en je hebt een groep die met morgen bezig is. Maar jij kijkt voorbij morgen. Ondernemen is ook anticiperen.”
Voor dat vooruitkijken moet Erlings nog meer ruimte zien te maken. Momenteel besteedt hij naar eigen zeggen ongeveer 75% van zijn tijd aan klanten en 25% aan het bedrijf. Die verhouding wil hij naar 50-50 brengen. “Hoe druk het ook is, je moet altijd de dingen doen die op de lange termijn goed zijn. Werken aan nieuwe dashboards, je website actueel houden, digitalisering en AI implementeren. In de drukte stel je dat gemakkelijk uit. Als ik niets verander, kunnen we morgen gewoon werken, overmorgen ook en over een jaar nog steeds. Maar als ik er nu wel tijd in steek, weet ik dat het over een jaar beter is.”
Die ontwikkeling wordt volgens Erlings belangrijker nu digitalisering en AI steeds meer proceswerk overnemen, waarmee ook de rol van de adviseur verandert. “In die nieuwe rol moeten het persoonlijke gesprek, doorvragen en vooruitkijken meerwaarde bieden.” Zelf wil hij daarom meer tijd besteden aan de ontwikkeling van MYLA finance, om het werk ook in de toekomst goed te kunnen blijven doen.
Misschien is dat wel wat Erlings volgens de jury zo inspirerend maakt. Niet voorspellen hoe het adviesvak eruit gaat zien, maar er alvast aan beginnen.
Zelf haalt Erlings veel inspiratie uit het gedachtengoed van Tony Robbins. Vooral diens visie dat doelen concreet moeten worden gemaakt, gevisualiseerd en vervolgens moeten worden gevolgd door actie, spreekt hem aan. Een mislukte actie ziet Erlings niet als een fout. “Het enige wat je kan overkomen, is dat een actie niet tot het gewenste resultaat leidt. Dan weet je dat je een andere route moet kiezen.”
Die gedachte typeert zijn manier van ondernemen. “Ik krijg vaak de vraag ‘hoe weet je dat allemaal?’ Gewoon gedaan en geprobeerd, antwoord ik dan. Als het niet lukt, ben je een ervaring rijker.”
Achter die houding zit een persoonlijk verhaal. Zijn vader werkte in de haven, zijn moeder zorgde thuis voor de kinderen. Aan het einde van de maand moesten zijn ouders vaak de eindjes aan elkaar knopen. Maar aan zijn jeugd denkt Erlings vooral terug als een gelukkige tijd. Later besefte hij dat juist daarin een belangrijke les zat: je hebt niet veel geld nodig om gelukkig te zijn. Dat inzicht geeft hem nu de vrijheid om als ondernemer te durven investeren, te experimenteren en soms risico's te nemen. “Dat is een soort vrijbrief om te doen wat ik wil en ook die risico's te nemen.”
Dat betekent volgens hem niet dat ieder advieskantoor dezelfde keuze moet maken. “Vraag jezelf af wie je überhaupt wilt zijn. Een brede dienstverlening betekent ook dat kennis op veel terreinen actueel moet blijven. Specialiseren in uitsluitend hypotheken kan daarom ook een bewuste keuze zijn.”
Voor Erlings past zo'n scherpe afbakening niet bij de adviseur die hij wil zijn. “Klanten doorverwijzen voor zaken waar we zelf goed in zijn, past mij niet. Breder kijken en ervoor zorgen dat ook andere relevante financiële vraagstukken worden opgepakt, dat is wat ik wil. Ik heb weleens geroepen dat ik eigenlijk in de zorg had moeten werken. Maar ik ben nu eenmaal in finance terechtgekomen. Laat me dan goed voor die klanten zorgen.”
Breder adviseren hoeft volgens hem niet te beginnen met een ander bedrijfsmodel, maar met andere vragen. “Kijk niet alleen naar wat iemand nu wil financieren, maar ook naar waar diegene over vijf, tien of twintig jaar wil staan. Wanneer wil iemand minder werken? Wil hij zijn kinderen financieel kunnen helpen? En past de manier waarop hij vermogen opbouwt bij die plannen?”
MYLA finance bestaat zeven jaar en telt momenteel zeven medewerkers: vier adviseurs en drie ondersteuners. Er staat nog een vacature open voor een extra adviseur. Alle adviseurs hebben naast woningfinanciering elk hun specialisme, zoals aankoopbegeleiding en vastgoedfinanciering. Erlings houdt zich naast hypotheekadvies vooral bezig met financiële planning en vermogensbegeleiding. Groter worden is voor hem geen doel op zich. “Ik heb nooit de doelstelling gehad om te groeien. De enige doelstelling die ik heb, is heel goed mijn werk doen. Als je dat goed doet, groei je blijkbaar vanzelf.”
Die groei komt vrijwel volledig via bestaande relaties. Klanten keren terug voor een volgende woning of andere financiële vraagstukken en inmiddels weten ook hun kinderen, familie en vrienden het kantoor te vinden. Voor Erlings bevestigt dat zijn keuze voor een langdurige en brede klantrelatie.
Rond een hypotheek doet zijn kantoor soms veel meer dan strikt noodzakelijk. Zo helpt MYLA finance ook met belastingaangiftes, familieleningen en verzekeringen en begeleidt het klanten rond taxatie en notaris. Niet al die uren zijn altijd even rendabel. Erlings ziet ze als investering in de relatie en toekomstige dienstverlening. “De hypotheek is kort geld en al die andere dienstverlening is een investering voor de lange termijn.”
Precies daarin zag Buursink een belangrijk onderdeel van de winnende aanpak. “Je moet tijd vrijmaken om dit gesprek te voeren, want advies moet waarde hebben. Als advies geen waarde heeft, komt er een moment dat mensen er niet meer voor willen betalen.”
Die tijd moet onder meer worden gevonden in digitalisering en AI. MYLA finance werkt intensief met de oplossingen van Blinqx. Documenten worden digitaal geanalyseerd en gecontroleerd op onder meer geldigheid en vormvereisten. Ook andere voorheen handmatige controles vinden geautomatiseerd plaats.
Zelf experimenteert Erlings inmiddels ook met AI-agents. Zo bouwde hij een toepassing die bij een per mail binnengekomen schademelding controleert of de schade volgens de meest recente verzekeringsvoorwaarden gedekt is. Vervolgens wordt een conceptantwoord opgesteld met de benodigde vervolgstappen. Een eerste beoordeling die een medewerker eerder ongeveer twintig minuten kostte, kan zo in enkele minuten worden voorbereid.
Het doel is niet simpelweg meer dossiers produceren. De gewonnen tijd gaat terug naar het advies. “Technologie moet ervoor zorgen dat ik minder tijd kwijt ben aan het proces en meer tijd heb voor de klant”, aldus Erlings. “Meer tijd voor het gesprek dat er echt toe doet.”
Een klant die een huis heeft gekocht, komt in eerste instantie voor een hypotheek. Voor Erlings is dat ook het startpunt, maar tijdens het gesprek stelt hij vragen die verder reiken. Wat betekent de hogere woonlast voor het leven dat iemand wil leiden? Moet de klant daarvoor andere dingen laten? Wanneer wil iemand stoppen met werken? Is de woning toekomstbestendig? Is gezinsuitbreiding een mogelijkheid?
Erlings: “Door dat soort vragen te stellen, krijg je een beeld van wat voor persoon iemand is.” Daarbij gebruikt hij ook ervaringen van andere klanten. Iemand die op zijn veertigste zegt zonder problemen tot de AOW-leeftijd te willen werken, houdt hij voor dat hij genoeg mensen spreekt die daar op hun 55ste heel anders over denken.
In de dagelijkse praktijk is het volgens Erlings verleidelijk om vooral te focussen op de hypotheek die voor het aflopen van de ontbindende voorwaarden geregeld moet zijn. “Als jij zelf als adviseur die andere onderwerpen niet belangrijk maakt, doet de klant dat ook niet.”
Wie hypotheekadviseur en financieel planner Alex Erlings vraagt wat financieel advies voor hem betekent, krijgt geen verhaal over hypotheekconstructies. De oprichter van MYLA finance in Hendrik-Ido-Ambacht wil weten welke toekomstplannen een klant heeft. Pas daarna wordt duidelijk welke financiële keuzes daarbij passen.
“Je kunt ook geen uitlaatmonteur zijn, je bent automonteur”, zegt Erlings. “Hoe kun je iemand adviseren die zijn hypotheek wil aflossen, als je niets weet over de rest van zijn vermogen? Of als je niet nadenkt over de vraag of iemand eerder wil stoppen met werken?”
Die brede blik past bij het thema van de verkiezing: de hypotheekadviseur als financiële gids. Maar juist zo'n rol vraagt tijd en aandacht voor het goede en juiste gesprek. De manier waarop Erlings met een vernieuwde werkwijze en de inzet van technologie die tijd weet vrij te spelen, was voor de jury een belangrijke reden om hem uit te roepen tot Meest inspirerende adviseur van Nederland 2026. Volgens Hans Buursink, jurylid en domein lead Hypotheken bij initiatiefnemer Nationale-Nederlanden, zit de kracht juist in die combinatie. “Alex laat zien hoe je in deze tijd van snelle technologische ontwikkelingen en AI als adviseur van waarde blijft voor je klant. Door slim gebruik te maken van technologie ontstaat meer ruimte voor het persoonlijke gesprek, doorvragen en vooruitkijken. Daarmee geeft Alex richting aan de toekomst van het adviesvak.”
“Vraag jezelf af wie je wilt zijn”
“Ik wil mijn werk gewoon goed doen”
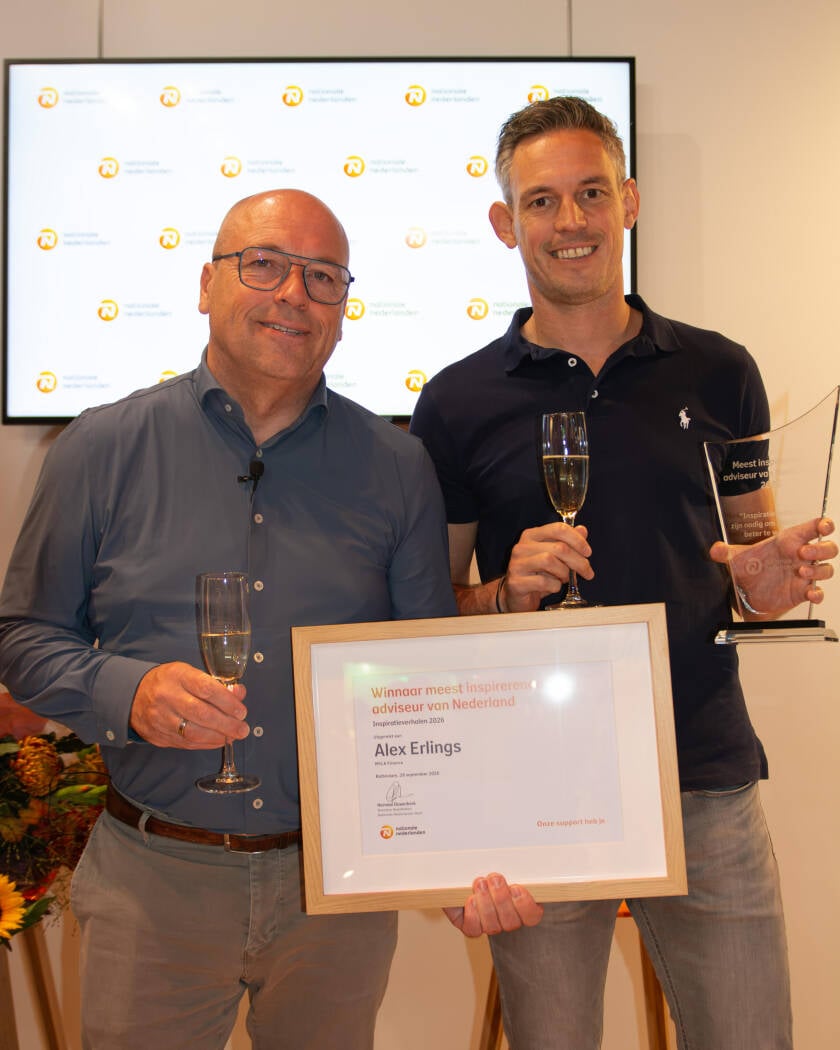
Alex Erlings van MYLA finance is verkozen tot Meest inspirerende adviseur van Nederland 2026. Wat drijft hem als adviseur, als ondernemer en waarom is zijn werkwijze volgens de jury inspirerend voor vakgenoten?
Auteur Alex Klein
Meest inspirerende adviseur van Nederland 2026:
“Als iets niet lukt, ben je wel een ervaring rijker”
MYLA finance bestaat zeven jaar en telt momenteel zeven medewerkers: vier adviseurs en drie ondersteuners. Er staat nog een vacature open voor een extra adviseur. Alle adviseurs hebben naast woningfinanciering elk hun specialisme, zoals aankoopbegeleiding en vastgoedfinanciering. Erlings houdt zich naast hypotheekadvies vooral bezig met financiële planning en vermogensbegeleiding. Groter worden is voor hem geen doel op zich. “Ik heb nooit de doelstelling gehad om te groeien. De enige doelstelling die ik heb, is heel goed mijn werk doen. Als je dat goed doet, groei je blijkbaar vanzelf.”
Die groei komt vrijwel volledig via bestaande relaties. Klanten keren terug voor een volgende woning of andere financiële vraagstukken en inmiddels weten ook hun kinderen, familie en vrienden het kantoor te vinden. Voor Erlings bevestigt dat zijn keuze voor een langdurige en brede klantrelatie.
Rond een hypotheek doet zijn kantoor soms veel meer dan strikt noodzakelijk. Zo helpt MYLA finance ook met belastingaangiftes, familieleningen en verzekeringen en begeleidt het klanten rond taxatie en notaris. Niet al die uren zijn altijd even rendabel. Erlings ziet ze als investering in de relatie en toekomstige dienstverlening. “De hypotheek is kort geld en al die andere dienstverlening is een investering voor de lange termijn.”
Buursink herkent daarin een kwaliteit die tijdens de jurering opviel. “Er zijn mensen die alleen met vandaag bezig zijn en je hebt een groep die met morgen bezig is. Maar jij kijkt voorbij morgen. Ondernemen is ook anticiperen.”
Voor dat vooruitkijken moet Erlings nog meer ruimte zien te maken. Momenteel besteedt hij naar eigen zeggen ongeveer 75% van zijn tijd aan klanten en 25% aan het bedrijf. Die verhouding wil hij naar 50-50 brengen. “Hoe druk het ook is, je moet altijd de dingen doen die op de lange termijn goed zijn. Werken aan nieuwe dashboards, je website actueel houden, digitalisering en AI implementeren. In de drukte stel je dat gemakkelijk uit. Als ik niets verander, kunnen we morgen gewoon werken, overmorgen ook en over een jaar nog steeds. Maar als ik er nu wel tijd in steek, weet ik dat het over een jaar beter is.”
Die ontwikkeling wordt volgens Erlings belangrijker nu digitalisering en AI steeds meer proceswerk overnemen, waarmee ook de rol van de adviseur verandert. “In die nieuwe rol moeten het persoonlijke gesprek, doorvragen en vooruitkijken meerwaarde bieden.” Zelf wil hij daarom meer tijd besteden aan de ontwikkeling van MYLA finance, om het werk ook in de toekomst goed te kunnen blijven doen.
Misschien is dat wel wat Erlings volgens de jury zo inspirerend maakt. Niet voorspellen hoe het adviesvak eruit gaat zien, maar er alvast aan beginnen.
Zelf haalt Erlings veel inspiratie uit het gedachtengoed van Tony Robbins. Vooral diens visie dat doelen concreet moeten worden gemaakt, gevisualiseerd en vervolgens moeten worden gevolgd door actie, spreekt hem aan. Een mislukte actie ziet Erlings niet als een fout. “Het enige wat je kan overkomen, is dat een actie niet tot het gewenste resultaat leidt. Dan weet je dat je een andere route moet kiezen.”
Die gedachte typeert zijn manier van ondernemen. “Ik krijg vaak de vraag ‘hoe weet je dat allemaal?’ Gewoon gedaan en geprobeerd, antwoord ik dan. Als het niet lukt, ben je een ervaring rijker.”
Achter die houding zit een persoonlijk verhaal. Zijn vader werkte in de haven, zijn moeder zorgde thuis voor de kinderen. Aan het einde van de maand moesten zijn ouders vaak de eindjes aan elkaar knopen. Maar aan zijn jeugd denkt Erlings vooral terug als een gelukkige tijd. Later besefte hij dat juist daarin een belangrijke les zat: je hebt niet veel geld nodig om gelukkig te zijn. Dat inzicht geeft hem nu de vrijheid om als ondernemer te durven investeren, te experimenteren en soms risico's te nemen. “Dat is een soort vrijbrief om te doen wat ik wil en ook die risico's te nemen.”
Dat betekent volgens hem niet dat ieder advieskantoor dezelfde keuze moet maken. “Vraag jezelf af wie je überhaupt wilt zijn. Een brede dienstverlening betekent ook dat kennis op veel terreinen actueel moet blijven. Specialiseren in uitsluitend hypotheken kan daarom ook een bewuste keuze zijn.”
Voor Erlings past zo'n scherpe afbakening niet bij de adviseur die hij wil zijn. “Klanten doorverwijzen voor zaken waar we zelf goed in zijn, past mij niet. Breder kijken en ervoor zorgen dat ook andere relevante financiële vraagstukken worden opgepakt, dat is wat ik wil. Ik heb weleens geroepen dat ik eigenlijk in de zorg had moeten werken. Maar ik ben nu eenmaal in finance terechtgekomen. Laat me dan goed voor die klanten zorgen.”
Breder adviseren hoeft volgens hem niet te beginnen met een ander bedrijfsmodel, maar met andere vragen. “Kijk niet alleen naar wat iemand nu wil financieren, maar ook naar waar diegene over vijf, tien of twintig jaar wil staan. Wanneer wil iemand minder werken? Wil hij zijn kinderen financieel kunnen helpen? En past de manier waarop hij vermogen opbouwt bij die plannen?”
“Vraag jezelf af wie je wilt zijn”
Precies daarin zag Buursink een belangrijk onderdeel van de winnende aanpak. “Je moet tijd vrijmaken om dit gesprek te voeren, want advies moet waarde hebben. Als advies geen waarde heeft, komt er een moment dat mensen er niet meer voor willen betalen.”
Die tijd moet onder meer worden gevonden in digitalisering en AI. MYLA finance werkt intensief met de oplossingen van Blinqx. Documenten worden digitaal geanalyseerd en gecontroleerd op onder meer geldigheid en vormvereisten. Ook andere voorheen handmatige controles vinden geautomatiseerd plaats.
Zelf experimenteert Erlings inmiddels ook met AI-agents. Zo bouwde hij een toepassing die bij een per mail binnengekomen schademelding controleert of de schade volgens de meest recente verzekeringsvoorwaarden gedekt is. Vervolgens wordt een conceptantwoord opgesteld met de benodigde vervolgstappen. Een eerste beoordeling die een medewerker eerder ongeveer twintig minuten kostte, kan zo in enkele minuten worden voorbereid.
Het doel is niet simpelweg meer dossiers produceren. De gewonnen tijd gaat terug naar het advies. “Technologie moet ervoor zorgen dat ik minder tijd kwijt ben aan het proces en meer tijd heb voor de klant”, aldus Erlings. “Meer tijd voor het gesprek dat er echt toe doet.”
“Ik wil mijn werk gewoon goed doen”
Een klant die een huis heeft gekocht, komt in eerste instantie voor een hypotheek. Voor Erlings is dat ook het startpunt, maar tijdens het gesprek stelt hij vragen die verder reiken. Wat betekent de hogere woonlast voor het leven dat iemand wil leiden? Moet de klant daarvoor andere dingen laten? Wanneer wil iemand stoppen met werken? Is de woning toekomstbestendig? Is gezinsuitbreiding een mogelijkheid?
Erlings: “Door dat soort vragen te stellen, krijg je een beeld van wat voor persoon iemand is.” Daarbij gebruikt hij ook ervaringen van andere klanten. Iemand die op zijn veertigste zegt zonder problemen tot de AOW-leeftijd te willen werken, houdt hij voor dat hij genoeg mensen spreekt die daar op hun 55ste heel anders over denken.
In de dagelijkse praktijk is het volgens Erlings verleidelijk om vooral te focussen op de hypotheek die voor het aflopen van de ontbindende voorwaarden geregeld moet zijn. “Als jij zelf als adviseur die andere onderwerpen niet belangrijk maakt, doet de klant dat ook niet.”
Wie hypotheekadviseur en financieel planner Alex Erlings vraagt wat financieel advies voor hem betekent, krijgt geen verhaal over hypotheekconstructies. De oprichter van MYLA finance in Hendrik-Ido-Ambacht wil weten welke toekomstplannen een klant heeft. Pas daarna wordt duidelijk welke financiële keuzes daarbij passen.
“Je kunt ook geen uitlaatmonteur zijn, je bent automonteur”, zegt Erlings. “Hoe kun je iemand adviseren die zijn hypotheek wil aflossen, als je niets weet over de rest van zijn vermogen? Of als je niet nadenkt over de vraag of iemand eerder wil stoppen met werken?”
Die brede blik past bij het thema van de verkiezing: de hypotheekadviseur als financiële gids. Maar juist zo'n rol vraagt tijd en aandacht voor het goede en juiste gesprek. De manier waarop Erlings met een vernieuwde werkwijze en de inzet van technologie die tijd weet vrij te spelen, was voor de jury een belangrijke reden om hem uit te roepen tot Meest inspirerende adviseur van Nederland 2026. Volgens Hans Buursink, jurylid en domein lead Hypotheken bij initiatiefnemer Nationale-Nederlanden, zit de kracht juist in die combinatie. “Alex laat zien hoe je in deze tijd van snelle technologische ontwikkelingen en AI als adviseur van waarde blijft voor je klant. Door slim gebruik te maken van technologie ontstaat meer ruimte voor het persoonlijke gesprek, doorvragen en vooruitkijken. Daarmee geeft Alex richting aan de toekomst van het adviesvak.”
Meest inspirerende adviseur van Nederland 2026:
“Als iets niet lukt, ben je wel een ervaring rijker”
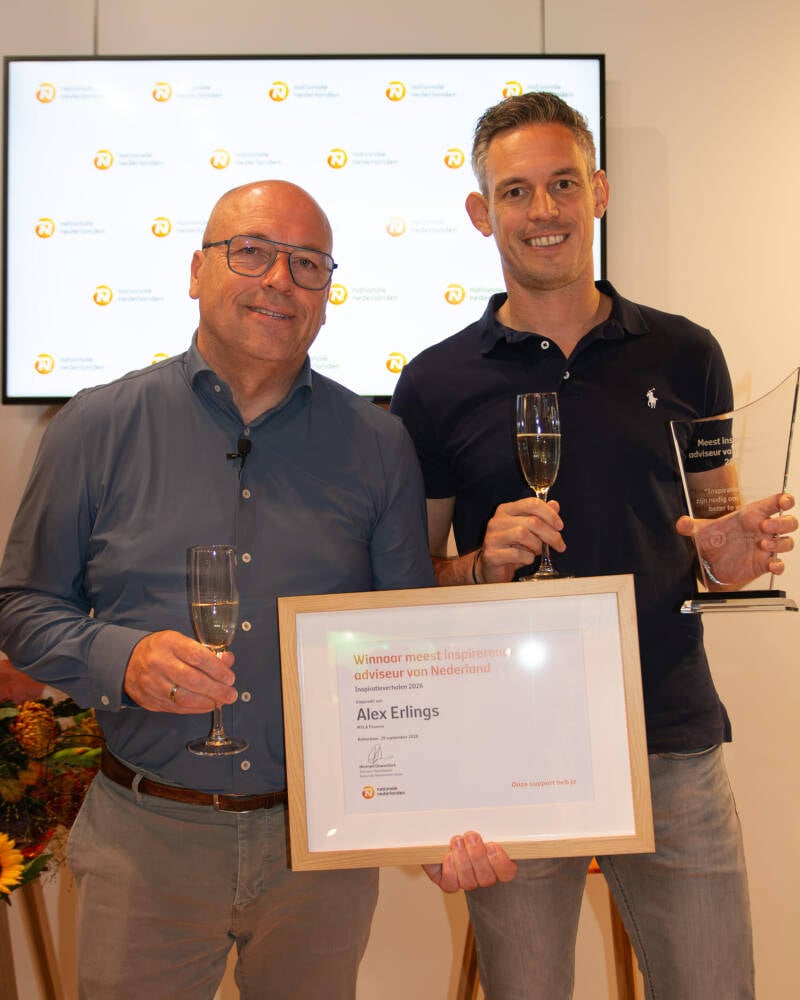
Alex Erlings van MYLA finance is verkozen tot Meest inspirerende adviseur van Nederland 2026. Wat drijft hem als adviseur, als ondernemer en waarom is zijn werkwijze volgens de jury inspirerend voor vakgenoten?
Auteur Alex Klein