Wanneer is de Nederlandse introductie dan geslaagd? “Voor mij is het geslaagd wanneer we een landschap creëren waarin mensen op een paar eenvoudige manieren kunnen inloggen en hun identiteit kunnen gebruiken. De burger moet een vertrouwde oplossing hebben waarmee hij zich veilig kan authenticeren en die vervolgens in een ander proces opnieuw gebruikt kan worden. We moeten van dat gefragmenteerde landschap af. Daarom streeft itsme in alles naar eenvoud voor de gebruiker. Dat is het belangrijkste.”
Ondertussen komt vanuit Europa een ontwikkeling op de markt die opnieuw raakt aan het werkterrein van itsme: de Europese digitale identiteitswallet. Dat maakt itsme volgens Arts niet overbodig. Integendeel, hij verwacht dat er verschillende publieke en private wallets naast elkaar zullen ontstaan. “Voor financiële instellingen betekent dat straks dat ze met heel veel verschillende wallets zouden moeten koppelen”, zegt Arts. “Wij willen daar juist tussen gaan zitten. Laat ons die koppelingen doen en zorgen dat de juiste identiteit wordt bevestigd.”
Arts ziet itsme daarmee behalve als identiteitsmiddel ook als mogelijke verbindende schakel tussen wallets en organisaties. “Het is goed dat er verschillende aanbieders zijn, publiek en privaat. Maar we moeten zorgen dat het ecosysteem samenwerkt. Anders gaan we van versnippering naar nog meer versnippering.”
Daarmee zegt hij nadrukkelijk niet naar een monopolie te streven. Uiteindelijk moet de consument kunnen kiezen met welk middel hij zich identificeert. itsme wil wel een herkenbare voorkeursoplossing worden, zoals dat in België nu al het geval is.
De versnippering komt ook terug in de Identity Maturity Index 2026 van itsme, een onderzoek van NielsenIQ, in opdracht van itsme, onder ruim 4.000 respondenten uit Nederland en België. Nederlandse banken krijgen daarin een volwassenheidsscore van 64, tegenover 75 voor Belgische banken. Vooral bij onboarding is het verschil groot. Een nieuwe rekening openen scoort in Nederland slechts 34 punten op volwassenheid, terwijl web-login met 84 juist hoog scoort. Het bevestigen van de identiteit van een nieuwe klant komt uit op 45.
Volgens Arts illustreert het onderzoek dat een goede login nog geen volwassen digitale klantreis betekent. “Banken hebben de processen daarna vaak prima geregeld. Dat is ook hun corebusiness. Maar als je teruggaat naar het begin van die klantreis, is daar nog winst te behalen.”
“Dat zijn allemaal verschillende punten en vaak heeft iedere aanbieder daar weer zijn eigen oplossing voor”, zegt Arts. “Je kunt daar meer uniformiteit in brengen, zodat de gebruiker niet iedere keer een andere manier van identificeren of authenticeren hoeft te gebruiken.” Dat betekent niet dat latere controles overbodig worden. De gedachte is juist dat daarvoor dezelfde vertrouwde digitale identiteit opnieuw kan worden gebruikt.
Arts erkent dat dit in Nederland niet eenvoudig is. De intermediaire markt maakt de keten bovendien anders dan in België. Initiatieven als Goed Idee van HDN, waarin partijen uit de hypotheekketen werken aan digitale identificatie en ondertekening, ziet hij dan ook niet direct als concurrentie. “We zitten in hetzelfde speelveld. Wij trekken het alleen breder. We willen een identiteitsoplossing zijn die een Nederlander ook buiten zo'n specifieke keten kan gebruiken.”
Met iDIN heeft itsme daarvoor al een bestaand netwerk. De eerste gesprekken met partijen in onder meer de financiële en verzekeringssector worden inmiddels gevoerd. “We hebben natuurlijk een voorsprong met iDIN en concentreren ons ook op de migratie daarvan. Grote partijen die iDIN al gebruiken, zijn logischerwijs partijen waarmee wij in gesprek zijn.”
Nederland maakt daarmee kennis met een dienst die in België al gemeengoed is. Daar gebruikt meer dan 80% van de volwassen bevolking de itsme-app bij bedrijven en overheidsdiensten. Het grote verschil met iDIN zit volgens Arts in de herbruikbaarheid. “iDIN heeft een hele mooie basis neergezet. Het verschil is dat itsme een zelfstandige app is, los van je bank. Je stelt je identiteit één keer vast en gebruikt die vervolgens bij aangesloten diensten. Je hebt je eigen identiteit als het ware in je broekzak.”
Een gebruiker koppelt dus eenmalig zijn identiteit aan de app met een paspoort of identiteitskaart en een selfie. Bij aangesloten organisaties kan de gebruiker daarna via itsme bijvoorbeeld inloggen, zich identificeren, ondertekenen of een transactie bevestigen. itsme is volgens het bedrijf erkend op het hoogste betrouwbaarheidsniveau binnen de Europese eIDAS-regelgeving.
Voor Arts zit de winst niet alleen in de afzonderlijke handeling. “Het start bij het bepalen van de identiteit. Vervolgens komt die identiteit gedurende het proces steeds terug. Nu zie je dat iemand bijvoorbeeld wordt geïdentificeerd en daarna voor het ondertekenen van een document weer een andere methode gebruikt of met een gebruikersnaam en wachtwoord opnieuw moet inloggen. Daar ontstaat de fragmentatie.”
Nederland loopt digitaal niet achter. Maar juist doordat partijen vroeg zijn gaan digitaliseren, zijn er veel verschillende oplossingen voor digitale identiteit ontstaan. Per bank, verzekeraar, organisatie en proces is het anders geregeld. Dat zorgt ervoor dat het Nederlandse digitale-identiteitslandschap wel achterloopt.
Arts is sinds anderhalf jaar Country Manager Nederland bij itsme en verantwoordelijk voor de introductie van de Belgische identiteitsdienst op de Nederlandse markt. Daarbij kreeg itsme eind vorig jaar met de overname van iDIN een belangrijke positie in handen. Sinds juni kunnen consumenten naast hun eigen bank-app ook de itsme-app gebruiken om zich te identificeren. Eind 2027 verdwijnt iDIN definitief.
De overname was volgens Arts geen vooraf uitgestippelde route naar Nederland. Toen Currence iDIN in de etalage zette, stapte itsme in het verkoopproces. Arts: “Groeien in Europa is onze ambitie. Met iDIN hebben we daaraan een praktische invulling kunnen geven. We spreken dezelfde taal en zien veel overlap tussen bedrijven die zowel in België als Nederland actief zijn.”
‘We moeten van die versnippering af’
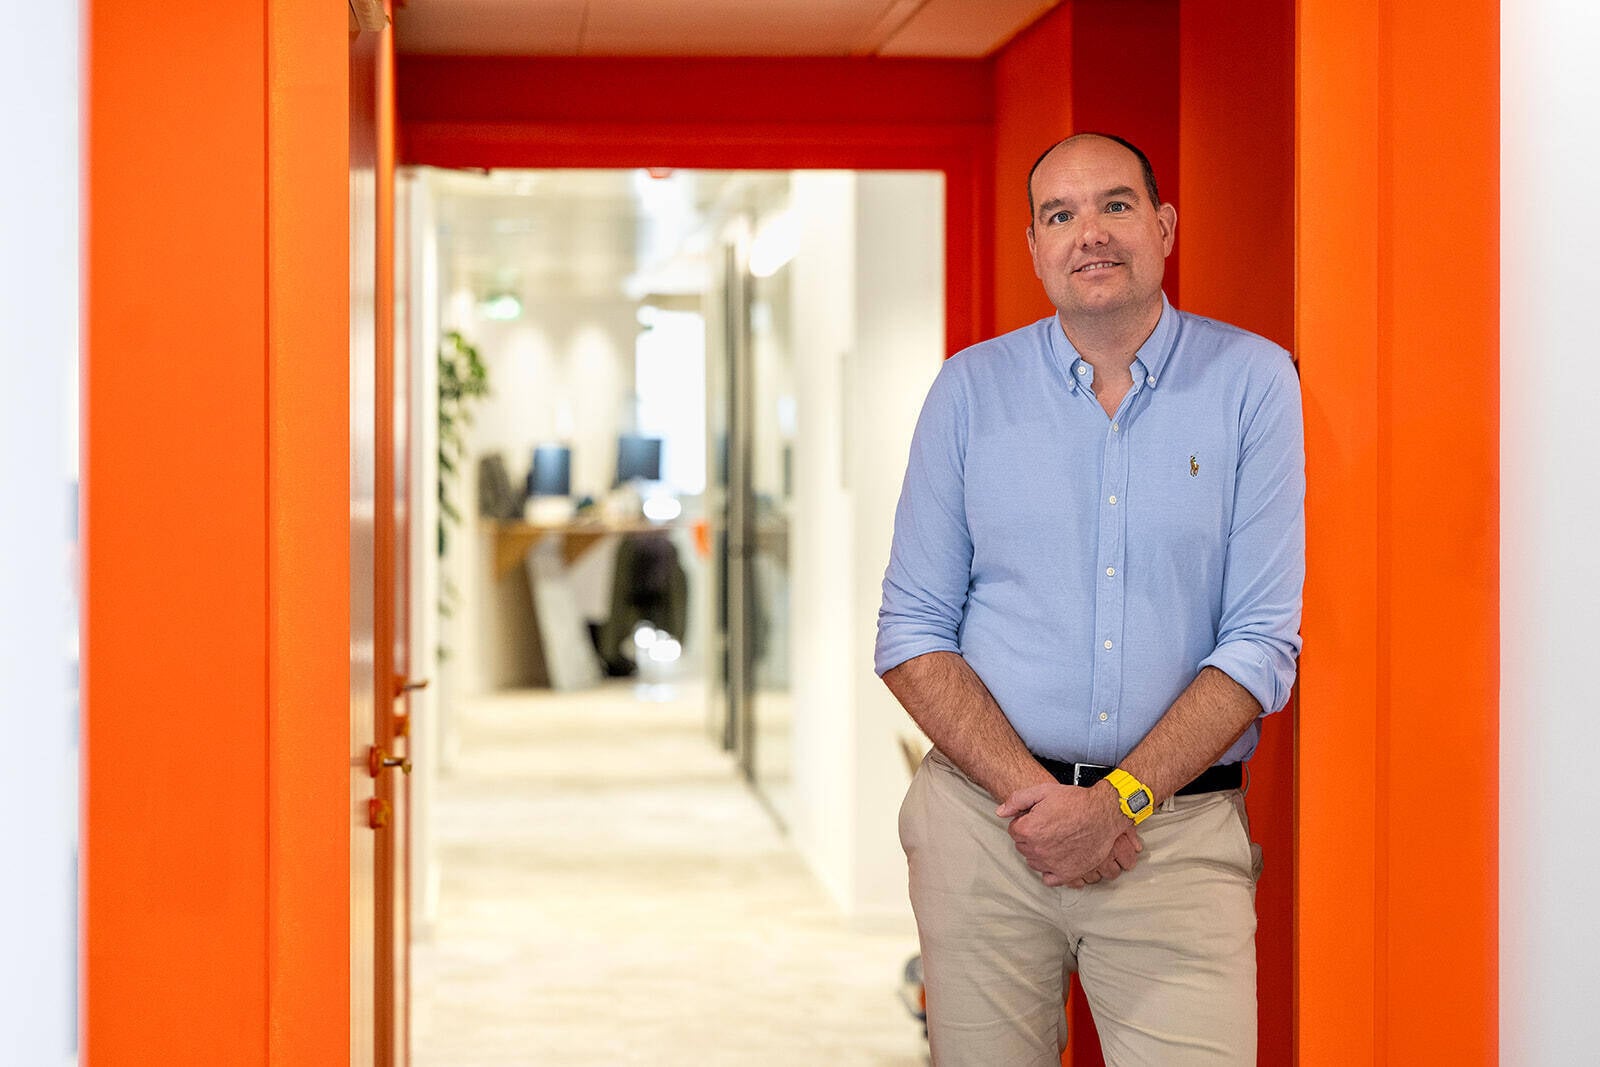
De overname van het Nederlandse identificatieplatform iDIN geeft de Europese ambities van itsme een belangrijke impuls. De Belgische identiteitsdienst zet in op een digitale identiteit die gedurende de hele klantreis opnieuw kan worden gebruikt. Voor de Nederlandse financiële sector ligt daar volgens Country Manager Nederland Roderick Arts een flinke uitdaging.
Auteur: Alex Klein
iDIN wordt itsme
‘Digitale identiteit moet met de klant meereizen’
De versnippering komt ook terug in de Identity Maturity Index 2026 van itsme, een onderzoek van NielsenIQ, in opdracht van itsme, onder ruim 4.000 respondenten uit Nederland en België. Nederlandse banken krijgen daarin een volwassenheidsscore van 64, tegenover 75 voor Belgische banken. Vooral bij onboarding is het verschil groot. Een nieuwe rekening openen scoort in Nederland slechts 34 punten op volwassenheid, terwijl web-login met 84 juist hoog scoort. Het bevestigen van de identiteit van een nieuwe klant komt uit op 45.
Volgens Arts illustreert het onderzoek dat een goede login nog geen volwassen digitale klantreis betekent. “Banken hebben de processen daarna vaak prima geregeld. Dat is ook hun corebusiness. Maar als je teruggaat naar het begin van die klantreis, is daar nog winst te behalen.”
Wanneer is de Nederlandse introductie dan geslaagd? “Voor mij is het geslaagd wanneer we een landschap creëren waarin mensen op een paar eenvoudige manieren kunnen inloggen en hun identiteit kunnen gebruiken. De burger moet een vertrouwde oplossing hebben waarmee hij zich veilig kan authenticeren en die vervolgens in een ander proces opnieuw gebruikt kan worden. We moeten van dat gefragmenteerde landschap af. Daarom streeft itsme in alles naar eenvoud voor de gebruiker. Dat is het belangrijkste.”
Ondertussen komt vanuit Europa een ontwikkeling op de markt die opnieuw raakt aan het werkterrein van itsme: de Europese digitale identiteitswallet. Dat maakt itsme volgens Arts niet overbodig. Integendeel, hij verwacht dat er verschillende publieke en private wallets naast elkaar zullen ontstaan. “Voor financiële instellingen betekent dat straks dat ze met heel veel verschillende wallets zouden moeten koppelen”, zegt Arts. “Wij willen daar juist tussen gaan zitten. Laat ons die koppelingen doen en zorgen dat de juiste identiteit wordt bevestigd.”
Arts ziet itsme daarmee behalve als identiteitsmiddel ook als mogelijke verbindende schakel tussen wallets en organisaties. “Het is goed dat er verschillende aanbieders zijn, publiek en privaat. Maar we moeten zorgen dat het ecosysteem samenwerkt. Anders gaan we van versnippering naar nog meer versnippering.”
Daarmee zegt hij nadrukkelijk niet naar een monopolie te streven. Uiteindelijk moet de consument kunnen kiezen met welk middel hij zich identificeert. itsme wil wel een herkenbare voorkeursoplossing worden, zoals dat in België nu al het geval is.
“Dat zijn allemaal verschillende punten en vaak heeft iedere aanbieder daar weer zijn eigen oplossing voor”, zegt Arts. “Je kunt daar meer uniformiteit in brengen, zodat de gebruiker niet iedere keer een andere manier van identificeren of authenticeren hoeft te gebruiken.” Dat betekent niet dat latere controles overbodig worden. De gedachte is juist dat daarvoor dezelfde vertrouwde digitale identiteit opnieuw kan worden gebruikt.
Arts erkent dat dit in Nederland niet eenvoudig is. De intermediaire markt maakt de keten bovendien anders dan in België. Initiatieven als Goed Idee van HDN, waarin partijen uit de hypotheekketen werken aan digitale identificatie en ondertekening, ziet hij dan ook niet direct als concurrentie. “We zitten in hetzelfde speelveld. Wij trekken het alleen breder. We willen een identiteitsoplossing zijn die een Nederlander ook buiten zo'n specifieke keten kan gebruiken.”
Met iDIN heeft itsme daarvoor al een bestaand netwerk. De eerste gesprekken met partijen in onder meer de financiële en verzekeringssector worden inmiddels gevoerd. “We hebben natuurlijk een voorsprong met iDIN en concentreren ons ook op de migratie daarvan. Grote partijen die iDIN al gebruiken, zijn logischerwijs partijen waarmee wij in gesprek zijn.”
‘We moeten van die versnippering af’
Nederland maakt daarmee kennis met een dienst die in België al gemeengoed is. Daar gebruikt meer dan 80% van de volwassen bevolking de itsme-app bij bedrijven en overheidsdiensten. Het grote verschil met iDIN zit volgens Arts in de herbruikbaarheid. “iDIN heeft een hele mooie basis neergezet. Het verschil is dat itsme een zelfstandige app is, los van je bank. Je stelt je identiteit één keer vast en gebruikt die vervolgens bij aangesloten diensten. Je hebt je eigen identiteit als het ware in je broekzak.”
Een gebruiker koppelt dus eenmalig zijn identiteit aan de app met een paspoort of identiteitskaart en een selfie. Bij aangesloten organisaties kan de gebruiker daarna via itsme bijvoorbeeld inloggen, zich identificeren, ondertekenen of een transactie bevestigen. itsme is volgens het bedrijf erkend op het hoogste betrouwbaarheidsniveau binnen de Europese eIDAS-regelgeving.
Voor Arts zit de winst niet alleen in de afzonderlijke handeling. “Het start bij het bepalen van de identiteit. Vervolgens komt die identiteit gedurende het proces steeds terug. Nu zie je dat iemand bijvoorbeeld wordt geïdentificeerd en daarna voor het ondertekenen van een document weer een andere methode gebruikt of met een gebruikersnaam en wachtwoord opnieuw moet inloggen. Daar ontstaat de fragmentatie.”
Nederland loopt digitaal niet achter. Maar juist doordat partijen vroeg zijn gaan digitaliseren, zijn er veel verschillende oplossingen voor digitale identiteit ontstaan. Per bank, verzekeraar, organisatie en proces is het anders geregeld. Dat zorgt ervoor dat het Nederlandse digitale-identiteitslandschap wel achterloopt.
Arts is sinds anderhalf jaar Country Manager Nederland bij itsme en verantwoordelijk voor de introductie van de Belgische identiteitsdienst op de Nederlandse markt. Daarbij kreeg itsme eind vorig jaar met de overname van iDIN een belangrijke positie in handen. Sinds juni kunnen consumenten naast hun eigen bank-app ook de itsme-app gebruiken om zich te identificeren. Eind 2027 verdwijnt iDIN definitief.
De overname was volgens Arts geen vooraf uitgestippelde route naar Nederland. Toen Currence iDIN in de etalage zette, stapte itsme in het verkoopproces. Arts: “Groeien in Europa is onze ambitie. Met iDIN hebben we daaraan een praktische invulling kunnen geven. We spreken dezelfde taal en zien veel overlap tussen bedrijven die zowel in België als Nederland actief zijn.”
iDIN wordt itsme
‘Digitale identiteit moet met de klant meereizen’
De overname van het Nederlandse identificatieplatform iDIN geeft de Europese ambities van itsme een belangrijke impuls. De Belgische identiteitsdienst zet in op een digitale identiteit die gedurende de hele klantreis opnieuw kan worden gebruikt. Voor de Nederlandse financiële sector ligt daar volgens Country Manager Nederland Roderick Arts een flinke uitdaging.
Auteur: Alex Klein